


Опрос
|
реклама
Быстрый переход
Шестой рекордный квартал подряд: прибыль TSMC взлетела ещё на 68,7 % на волне ИИ-бума
15.10.2026 [11:51],
Алексей Разин
Уже шестой квартал подряд чистая прибыль TSMC обновляет рекордные значения. В третьей четверти текущего года она выросла на 68,7 % до $23,5 млрд, превзойдя ожидания аналитиков. Долларовая выручка компании выросла на 41,2 % до $46,72 млрд. 
Источник изображений: TSMC Как и квартальный отчёт ASML, статистика TSMC открывает сезон профильных публикаций в полупроводниковой отрасли, позволяя судить о состоянии дел у большинства игроков. Отчёт TSMC за третий квартал текущего года не разочаровал инвесторов, поскольку выручка выросла на 41,2 % до $46,72 млрд в годовом сравнении, а в национальной валюте Тайваня и вовсе увеличилась на 50,9 %. Чистая прибыль подскочила на 68,7 % до рекордных $23,5 млрд, причём рекорды обновляются уже на протяжении шести кварталов подряд. Помимо прочего, чистая прибыль и выручка компании за период оказались выше ожиданий аналитиков по версии LSEG. Норма операционной прибыли в размере 58,7 % слегка превысила собственные прогнозы TSMC на третий квартал. Норма чистой прибыли выросла в годовом сравнении с 45,7 до 51,1 %. Объёмы поставок обработанных кремниевых пластин в эквивалентном типоразмере 300 мм компания по итогам третьего квартала увеличила на 9,6 % до 4,5 млн штук. В текущем квартале TSMC собирается выручить от $52,3 до $54,3 млрд, что также выше ожиданий аналитиков. По идее, это обеспечит увеличение годовой выручки компании на 44 % по сравнению с прошлым годом, а квартальная вырастет на величину от 55 до 61 %. При этом и капитальные затраты TSMC в текущем году могут достичь рекордных $64 млрд, поэтому её нельзя упрекнуть в попытках выжать максимум из рыночной конъюнктуры и не вкладываться в расширение мощностей. Непосредственно в третьем квартале на капитальное строительство было направлено $13,84 млрд, а всего с начала года по конец третьего квартала TSMC потратила на эти нужды $40,64 млрд. Аналитики уже не стесняются прогнозировать, что в 2027 году компания увеличит свои капитальные затраты до $75 млрд или даже $85 млрд. Сейчас TSMC строит или оснащает оборудованием около 20 новых предприятий в разных частях мира, но преимущественно на Тайване. Руководство компании лишь отделалось замечанием, что в период с 2026 по 2028 годы её капитальные расходы будут значительно выше предыдущего трёхлетнего периода. 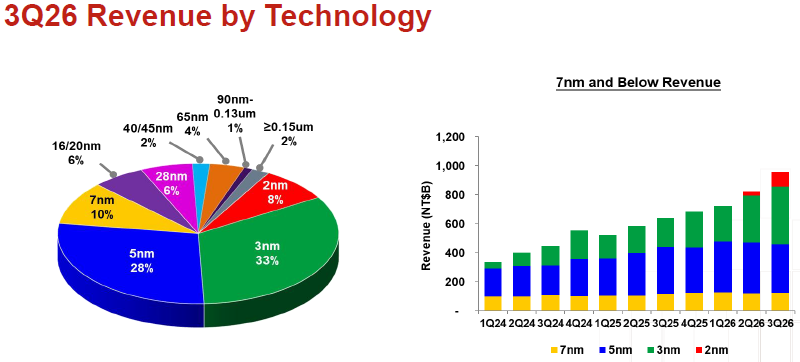 Если ещё год назад TSMC не предлагала своим клиентам 2-нм продукцию, то по итогам третьего квартала текущего года доля данных изделий в структуре её выручки выросла до 8 %, причём ещё во втором квартале текущего года она не превышала 3 %. На пиковые значения вышла выручка от реализации 3-нм изделий, которая теперь формирует ровно треть общей. Год назад эта доля не превышала 23 %. Зато 5-нм техпроцесс скатился с 37 до 28 %, а 7-нм деградировал с 14 до 10 %. Компания продолжает считать 7-нм техпроцесс передовым, и в совокупности с более прогрессивными они формировали 79 % её общей выручки от реализации пластин по состоянию на третий квартал текущего года. 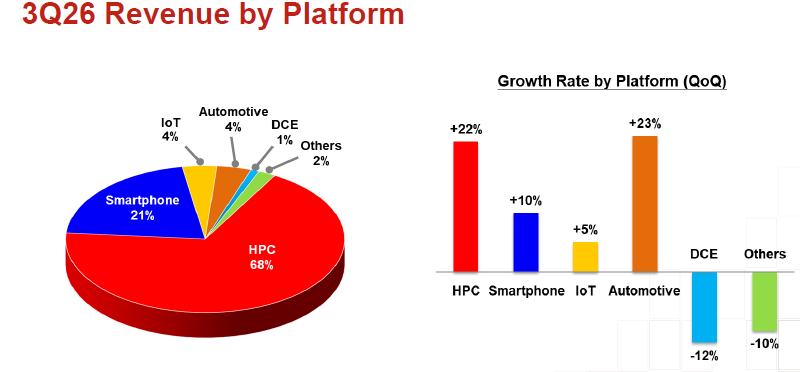 С точки зрения платформ бум ИИ продолжает разогревать рынок высокопроизводительных полупроводниковых компонентов. В итоге в третьем квартале их доля в структуре выручки TSMC выросла с прошлогодних 57 до 68 %. Смартфоны при этом скатились с 30 до 21 %, поскольку рост цен резко снизил спрос на них. Тем не менее, выручка в сегменте смартфонов всё равно последовательно выросла на 10 %, во многом благодаря сезонному фактору. Примечательно, что лидером по темпам роста стал даже не сегмент HPC (+22 %), а автомобильный, который прибавил сразу 23 %. Правда, в процентном выражении на долю автомобильных компонентов приходится не более 4 % выручки TSMC за третий квартал. Её доля даже снизилась по сравнению с прошлогодними 5 %. 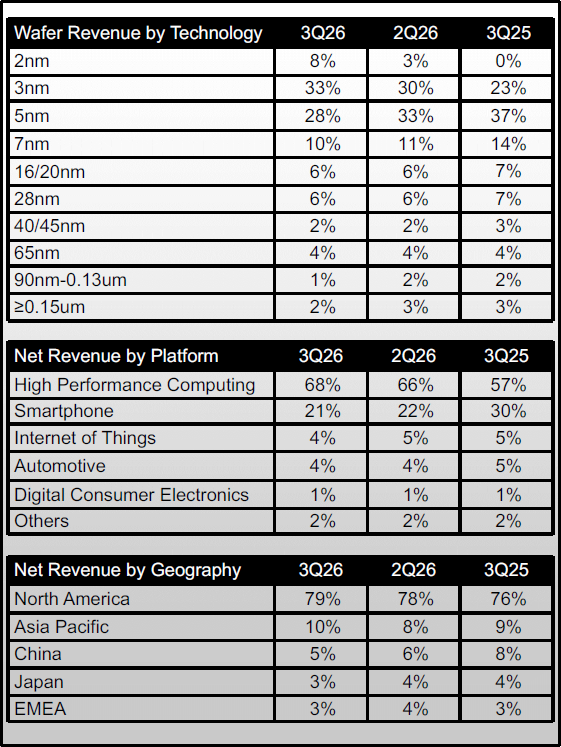 В географическом срезе Китай занимает всё меньшую долю в структуре выручки TSMC, по итогам прошлого квартала она опустилась с 8 до 5 % в годовом сравнении. Концентрация выручки TSMC на североамериканском континенте продолжает усиливаться, она последовательно поднялась с 78 до 79 %, а год назад вообще не превышала 76 %. Впрочем, на втором месте среди макрорегионов оказался Азиатско-Тихоокеанский регион с 10 % всей выручки TSMC, и в годовом сравнении показатель вырос на один процентный пункт. Япония, страны Ближнего Востока, Африки и Европы поделены в этой статистике на две группы, каждая из которых занимает не более 3 % совокупной выручки компании по итогам третьего квартала. Второе предприятие TSMC на территории штата Аризона уже достроено, сейчас компания осуществляет монтаж оборудования, а массовое производство продукции должно начаться здесь в третьем квартале 2027 года, с небольшим опережением первоначального графика. Руководство TSMC сегодня заявило, что уже отправило команду специалистов в Техас для оценки возможности расширения своей производственной базы в США за счёт этого штата. Илон Маск ранее допускал мысль, что TSMC сможет арендовать часть мощностей кластера Terafab, в котором принадлежащие ему компании будут выпускать чипы при участии Intel. Рынок смартфонов пережил худший квартал в истории: поставки рухнули на 22 %, но Samsung и Apple укрепились
15.10.2026 [10:18],
Алексей Разин
Никогда ещё квартальное снижение объёмов поставок смартфонов не было таким заметным, как в третьей четверти текущего года — оно достигло 22 %, подсчитали эксперты IDC. Но всё же Samsung и Apple смогли укрепить свои позиции даже на падающем рынке. 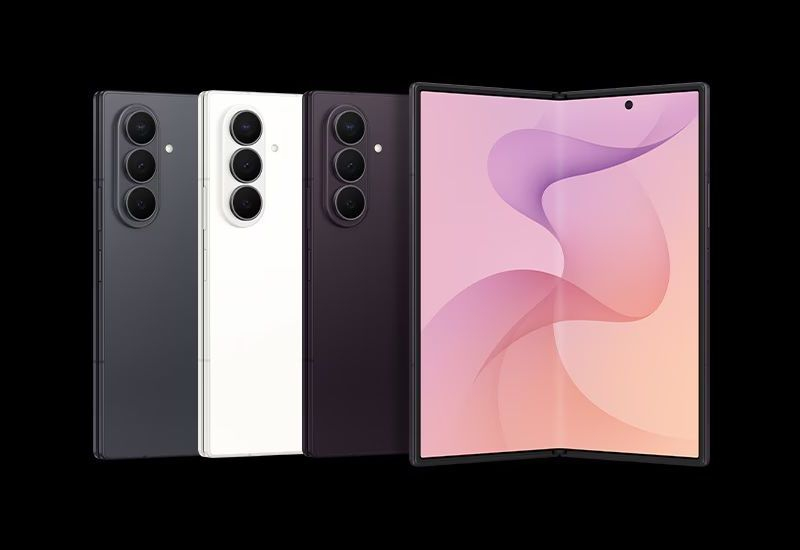
Источник изображения: Samsung Electronics Аналитики IDC уже подвели предварительные итоги третьего квартала для мирового рынка смартфонов, сообщив о снижении объёмов поставок на рекордные за всё время наблюдения 22 % до 255,3 млн штук. Причины такой динамики очевидны: бум ИИ оттянул на себя микросхемы памяти и вызвал беспрецедентный рост цен на многие электронные устройства, включая смартфоны. Представители IDC предупреждают, что худшее для рынка смартфонов ещё впереди. По их оценкам, рынок смартфонов пока не достиг своего дна. Цены на память выросли примерно на 350 % по сравнению с прошлым годом и продолжают расти, оказывая существенное давление на доходность участников рынка и объёмы поставок. Хотя в третьем квартале темпы роста цен на память немного снизились относительно первого полугодия, затраты производителей смартфонов остаются высокими на фоне подорожания прочих критических компонентов. По прогнозам IDC, на протяжении 2027 года рост рынка будет сдерживаться, и только в 2028 году начнётся восстановление — в лучшем случае. Кризис одновременно открывает возможности для тех игроков рынка, которые смогут адаптировать свою стратегию и предложить инновации, позволяющие лучше позиционировать собственную продукцию в условиях новой структуры затрат и увеличить свою долю рынка. 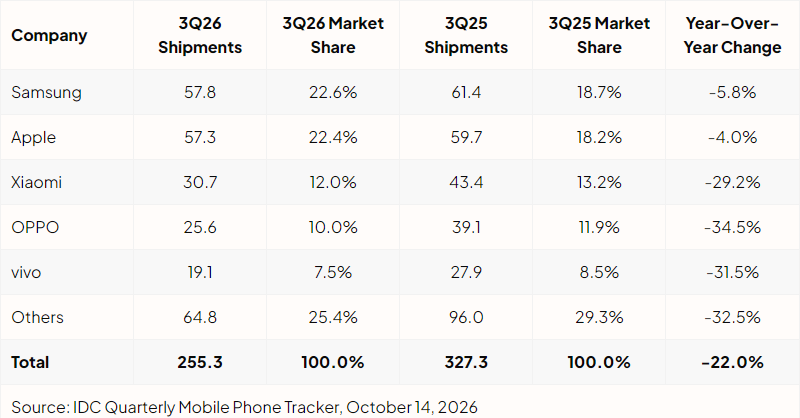
Источник изображения: IDC Давление теперь переносится с производителей на покупателей, которые в условиях высоких цен вынуждены дольше пользоваться имеющимися устройствами. Китайским маркам приходится сложнее всего. Статистика IDC показывают, что в третьем квартале объёмы поставок смартфонов сократились на 29,2 % у Xiaomi, на 34,5 % у Oppo, и на 31,5 % на Vivo. В целом, пятёрка мировых лидеров в третьем квартале занимала 74,6 % рынка смартфонов, и находящиеся за её пределами компании сократили объёмы поставок на 32,5 %. Лидером оказалась Samsung Electronics, которая сократила объёмы поставок на 5,8 % до 57,8 млн штук, но при этом укрепила свои позиции с 18,7 до 22,6 %. Apple буквально дышит ей в спину с 22,4 % рынка, при этом она ещё и меньше всех потеряла в объёмах реализации смартфонов, сократив их на 4 % до 57,3 млн штук. Замыкает тройку лидеров Xiaomi, которая не только сократила поставки на 29,2 % до 30,7 млн штук, но и уменьшила свою долю рынка с 13,2 до 12 %. Напомним, что недавняя статистика Counterpoint Research гласит о снижении объёмов поставок смартфонов на 20 % по итогам третьего квартала, а разрыв по занимаемой доле рынка между Samsung и Apple данный источник оценивает примерно в один процентный пункт (23 и 22 % соответственно). Представители IDC отмечают, что некоторые производители смартфонов продолжают увеличивать планы по выпуску продукции, опасаясь дальнейшего увеличения цен и ухудшения ситуации с доступностью компонентов. Если спрос при этом останется слабым, то эти участники рынка рискуют войти в 2027 год с некоторыми излишками готовой продукции. Объёмы поставок смартфонов из-за этого в следующем году сократятся сильнее, чем ожидалось. В текущем году покупатели, которые уже не смогут дальше откладывать приобретение новых смартфонов, наверняка подождут предпраздничных акций в конце года, чтобы хотя бы немного сэкономить. Чиповый бум набирает обороты: расходы на оборудование для фабрик выросли до $149 млрд и на этом не остановятся
14.10.2026 [13:55],
Алексей Разин
В этом году на оснащение заводов по обработке 300-мм кремниевых пластин оборудованием будет потрачено $149 млрд, а к 2029 году эта сумма вырастет до $227 млрд в год. За этот год начнётся строительство 20 новых предприятий, а в строй будут введены только 13. 
Источник изображения: ASML Бум искусственного интеллекта вынуждает производителей чипов расширять свои мощности, даже если речь идёт не о передовых компонентах и техпроцессах. В жерло этой топки летит всё: от микросхем памяти и процессоров до твердотельных накопителей и силовой электроники. Неудивительно, что расходы производителей чипов на закупку оборудования для их выпуска на линиях, использующих кремниевые пластины типоразмера 300 мм, в этом году взлетят сразу на 31 %, до $149 млрд. Во всяком случае, такого прогноза придерживаются представители ассоциации SEMI, объединяющей многих участников рынка полупроводниковых компонентов. Всплеск профильных расходов в этом и последующих трёх годах будет обусловлен появлением новых предприятий по выпуск чипов, которые необходимо оснастить оборудованием. Помимо отдельных предприятий, впервые вводимых в эксплуатацию, новое оборудование требуется и для дополнительных производственных линий, которые появляются на территории уже существующих заводов. Если не считать исследовательские проекты с экспериментальными линиями, то в этом году начнётся строительство 20 новых фабрик или производственных линий для обработки кремниевых пластин типоразмера 300 мм. В следующем году во всём мире будет начато строительство ещё 18 новых предприятий или линий. Непосредственно в США различные компании приступят в этом году к строительству трёх новых фабрик, а в следующем году к ним присоединятся ещё четыре. 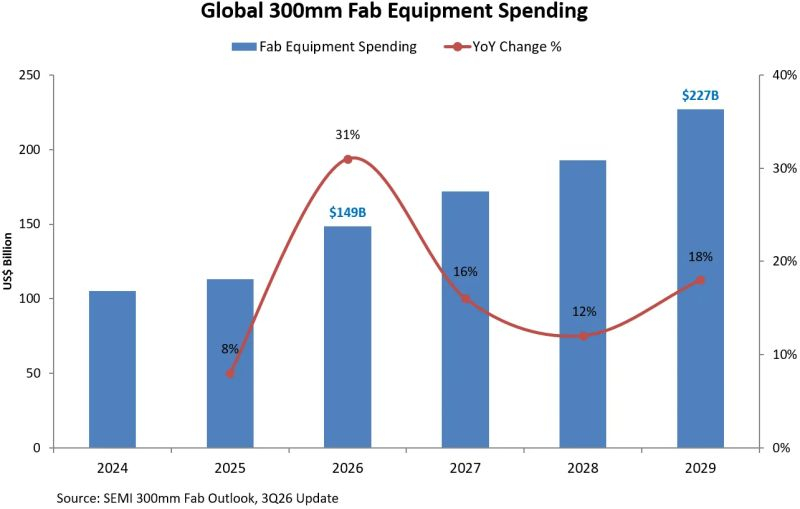
Источник изображения: SEMI «Спрос на полупроводники всё активнее транслируется в физическое расширение производства по всей мировой отрасли. Новейший прогноз указывает как на более заметные инвестиции в оборудование, так и увеличение количества фабрик, вводимых в эксплуатацию», — пояснил президент и генеральный директор ассоциации SEMI Аджит Маноча (Ajit Manocha). Если в этом году расходы на оборудование для обработки кремниевых пластин типоразмера 300 мм вырастут сразу на 31 %, до $149 млрд, то в следующем году темпы роста замедлятся до 16 %, а в 2028 году снизятся до 12 %, чтобы в 2029 году снова подняться до 18 %. Таким образом, в 2029 году на соответствующие нужды будет потрачено уже $227 млрд. Непосредственно в обеих Америках эти расходы вырастут с $18,1 млрд в 2026 году до $40,6 млрд в 2029 году. Непосредственно на строительство фабрик данного типа в текущем году будет потрачено $47,5 млрд, что на 23 % превышает показатель прошлого года. В следующем году расходы на строительство фабрик вырастут ещё на 33 %, до $63,3 млрд, а по итогам 2028 года сумма увеличится до $68,4 млрд. В текущем году начнут работу 13 новых фабрик или производственных линий по всему миру, а в следующем к ним присоединятся ещё 23. В данном случае речь идёт о предприятиях, на которых ведётся первичная обработка кремниевых пластин типоразмера 300 мм. Предприятия по тестированию и упаковке чипов, а также использующие пластины другого типоразмера, в этой статистике не учитываются. Мировой рынок ПК обвалился на 22,4 %: HP потеряла больше всех, а Apple — меньше всех
12.10.2026 [14:36],
Алексей Разин
Мировой рынок ПК по итогам прошлого квартала в годовом сравнении сжался на 22,4 % до 55,4 млн штук, как подсчитали аналитики Gartner. Подорожавшие память и накопители при этом вызвали рост цен на ПК, который и отпугнул часть потенциальных покупателей. Вместе с тем трое из шести крупнейших поставщиков на падающем рынке смогли нарастить свою долю. 
Источник изображения: AMD По словам представителей Gartner, возросшие цены на память и накопители сейчас в полной мере отражены в стоимости ПК. За второй квартал цены на DRAM увеличились в пять раз по сравнению с аналогичным периодом предыдущего года. Возросшие затраты производители ПК перенесли на покупателей, что и вызвало резкий спад в объёмах поставок ПК в третьем квартале. В предыдущий раз объёмы реализации ПК на таком уровне находились в начале 2023 года, хотя и динамика рынка тогда сильно отличалась. Производители не столкнулись с существенными излишками готовой продукции, но спрос снизился из-за возросших цен, а производители сосредоточились на выпуске более дорогих конфигураций ПК. При этом они пытались оптимизировать имеющиеся у них комплектующие, в результате начальный ценовой сегмент не смог похвастаться большим выбором предложений, а корпоративные покупатели сосредоточились на избирательных закупках вроде рабочих станций и ПК с функциями ИИ, но не стали массово обновлять парк ПК. По данным Gartner, все шесть крупнейших поставщиков ПК в третьем квартале столкнулись со снижением объёмов отгрузки продукции. Лидирующая Lenovo снизила их на 22,4 % до 14,99 млн штук, сохранив за собой 27,1 % мирового рынка. Компании HP Inc. на втором месте пришлось просесть с 21 до 18,7 %, при этом её объёмы поставок в годовом сравнении сократились сразу на 30,9 % до 10,37 млн ПК — максимально среди шестерых крупнейших участников рынка. В случае с этой компанией против неё сыграла ориентация на массовые сегменты потребительского и корпоративного рынков. 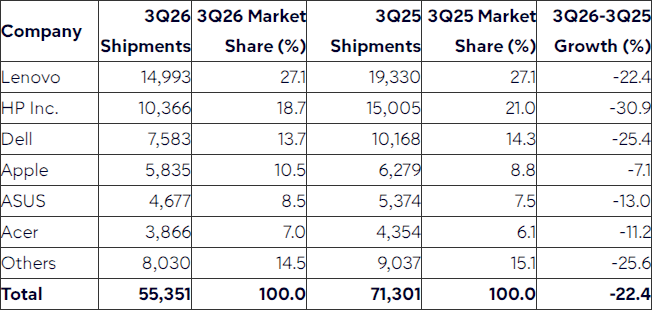
Источник изображения: Gartner Поставки ПК марки Dell сократились на 25,4 % до 7,58 млн штук, а её доля просела с 14,3 до 13,7 %. Apple на четвёртом месте отделалась самым слабым снижением на 7,1 % до 5,84 млн поставленных ПК, но её доля на мировом рынке даже выросла с 8,8 до 10,5 %. На пятом месте расположилась Asus, которая ограничилась снижением объёмов поставок ПК на 13 % до 4,7 млн штук, но при этом тоже нарастила долю с 7,5 до 8,5 %. Даже Acer на шестом месте при падении поставок на 11,2 % до 3,87 млн штук смогла укрепить свои рыночные позиции с 6,1 до 7,0 %. Все прочие производители ПК по итогам третьего квартала контролировали сообща не более 14,5 % против 15,1 % годом ранее, а объёмы поставок их продукции сократились на 25,6 % до 8,03 млн штук. В общей сложности в третьем квартале на мировой рынок было поставлено 55,35 млн ПК, что на 22,4 % меньше результата аналогичного периода прошлого года. Опубликованная ранее статистика IDC гласит, что в третьем квартале поставки ПК сократились на 20,1 % до 62,7 млн штук. Apple и Asus тоже противостояли падению лучше остальных, но Acer в этой статистике относился к «прочим» поставщикам, которые объединены за пределами первой пятёрки. Более того, поставки ПК в третьем квартале сократились и на 9,1 % последовательно, что в целом не отвечает многолетним сезонным тенденциям. В отличие от представителей IDC, аналитики Gartner не считают, что Lenovo сократила своё присутствие на рынке ПК по сравнению с третьим кварталом прошлого года. Приведённая годовая выручка OpenAI оказалась на $20 млрд меньше, чем рассчитывали инвесторы
09.10.2026 [06:58],
Алексей Разин
В конце сентября некоторые источники оценивали приведённую годовую выручку OpenAI в $70 млрд, но официальная презентация стартапа теперь раскрыла гораздо более низкую величину — $50 млрд. Тем не менее, эта сумма всё равно выросла почти на 70 % по сравнению с июлем. 
Источник изображения: OpenAI Напомним, что в конце прошлого месяца некоторые издания оценивали приведённое значение годовой выручки OpenAI в $70 млрд, а величину по состоянию на конец июля оценивали в $40 млрд. Сейчас Financial Times называет данные суммы ошибочными, опираясь на более свежую информацию, которую для своих инвесторов подготовила сама OpenAI. Приведённая величина годовой выручки рассчитывается умножением суммы месячной выручки на 12. Таким образом, она изменяется по итогам каждого месяца, если выручка компании в моменте растёт или снижается. По словам источника, расхождения в оценках возникли из-за разницы в подходах, используемых Anthropic и OpenAI для расчёта приведённой годовой выручки. Первая учитывает в соответствующей формуле выручку, получаемую от реализации своих услуг через облачных партнёров типа Amazon (AWS) и Google Cloud. Компания OpenAI эти источники при расчёте своей годовой приведённой выручки не учитывает. Инвесторы, которые ссылались на более высокие значения в случае с OpenAI, просто попытались привести прогнозируемые обеими компаниями суммы к «общему знаменателю». Только сейчас, по данным Financial Times, появились данные за сентябрь, подготовленные самой OpenAI. Они уже не учитывают «облачную составляющую», а потому результирующая приведённая годовая выручка стартапа по состоянию на конец сентября не превышает $50 млрд. Кроме того, прошлому завышению оценок способствовало заявление OpenAI об увеличении выручки более чем на 70 % по сравнению с июлем. В действительности, как поясняет источник, актуальная редакция презентации OpenAI для инвесторов указывает, что в июле стартап располагал приведённой годовой выручкой, близкой к $30 млрд, а не упоминаемым ранее $40 млрд. Очевидно, что выручка компании с июля по конец сентября выросла с $30 до $50 млрд, но её абсолютная величина оказалась ниже упоминавшегося ранее уровня. Формально же сентябрьская выручка OpenAI действительно выросла почти на 70 % относительно июля, просто для расчёта была взята более низкая база. OpenAI остаётся частной компанией, а потому не должна регулярно публиковать финансовую отчётность, и соответствующие данные просачиваются в прессу только по итогам общения её представителей с инвесторами или публикации презентаций для них же. Агентство Bloomberg добавило, что к концу текущего года OpenAI рассчитывает выйти на величину приведённой годовой выручки в $70 млрд. OpenAI остаётся убыточной, и до 2030 года собирается потратить на реализацию своих проектов больше, чем успеет заработать — разница составит почти $280 млрд. Годовая выручка компании к концу десятилетия должна увеличиться до $350 млрд, по её собственным оценкам. Заявку на IPO она подала ещё в июне, но недавно сообщила, что не собирается торопиться с выходом на биржу, поскольку рассчитывает преодолеть период адаптации к новым требованиям в сфере безопасности систем ИИ ещё в статусе частной компании, поскольку это будет проще сделать. Мировые поставки ПК в третьем квартале рухнули на 20 % — у Apple и Asus намного меньше, чем у остальных
09.10.2026 [01:10],
Николай Хижняк
Согласно предварительной оценке аналитической компании IDC, мировые поставки ПК в третьем квартале 2026 года сократились на 20,1 % в годовом исчислении, составив 62,7 млн единиц. Это уже второе квартальное падение подряд, причём куда более значительное, чем снижение на 3,8 % во втором квартале. 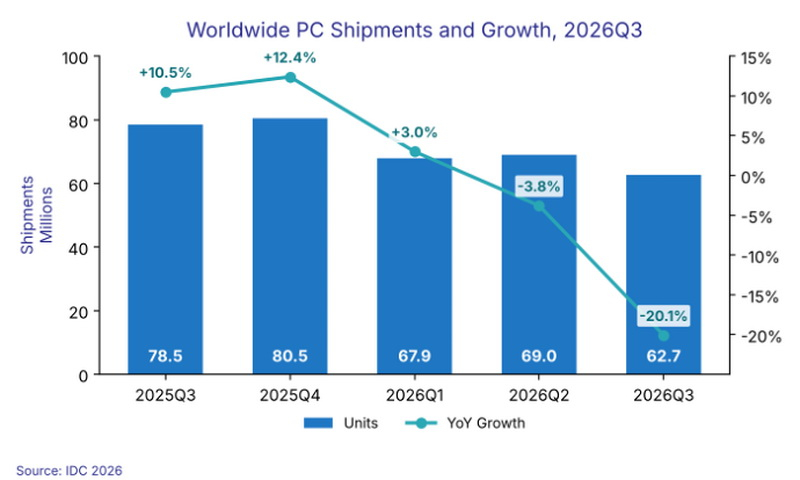
Источник изображений: IDC Поставки ПК также уменьшились на 9,1 % по сравнению с предыдущим кварталом, что нарушило привычную динамику, при которой показатели третьего квартала обычно превышают результаты второго из-за сезонного спроса. Сохраняющийся дефицит комплектующих и ажиотажное пополнение запасов в начале года, когда вендоры и каналы сбыта стремились закупить товар до ожидаемого роста цен, вызванного удорожанием памяти, привели к тому, что к началу третьего квартала спрос оказался исчерпан. В течение третьего квартала участники каналов сбыта занимались реализацией крупных партий ПК, поступивших к ним в предыдущем квартале. В результате не наблюдалось характерного для третьего квартала сезонного роста объёмов поставок. «Мы наблюдаем последствия активного пополнения запасов в первой половине года. Поставщики и каналы сбыта закупили большие объёмы продукции в начале года, чтобы опередить рост цен, и это нарушило привычную сезонность, согласно которой показатели третьего квартала обычно выше показателей второго», — отметил Джитеш Убрани (Jitesh Ubrani), директор по исследованиям в сегменте потребительских устройств IDC. 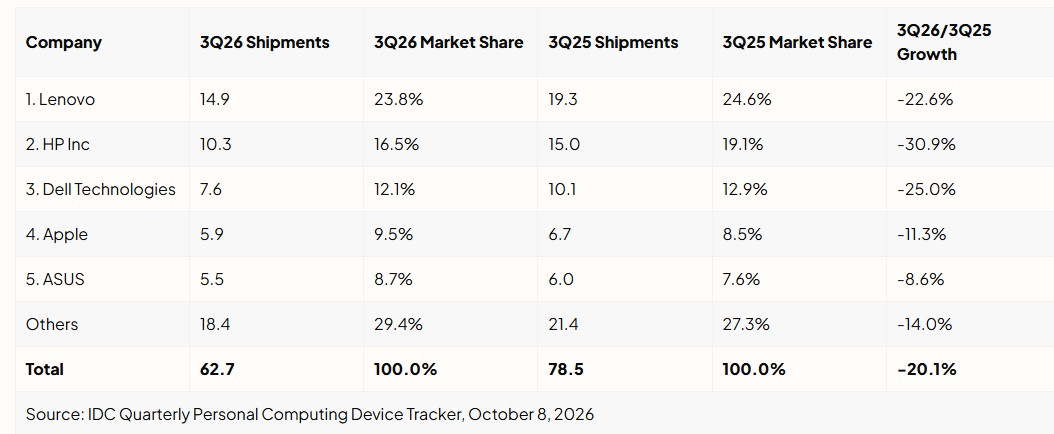 Аналитики отмечают, что спад затронул компании неравномерно. Объёмы поставок Lenovo, HP и Dell Technologies сокращались быстрее, чем рынок в целом. В совокупности они потеряли 4,2 процентного пункта доли рынка, вероятно, ощутив на себе последствия опережающих закупок, совершённых ранее в этом году. В свою очередь у Apple и Asus спад оказался куда менее значительным. Эксперты IDC считают, что для частичного исправления ситуации производители могут прибегнуть к временным акциям в ближайшем будущем. Однако общий уровень цен останется значительно выше прошлогоднего. На ситуацию также влияет нестабильность в макроэкономике: условия ухудшились по сравнению с предыдущим кварталом, и ослабление экономической конъюнктуры может привести к дальнейшему снижению спроса и ухудшению прогнозов на оставшуюся часть 2026 года и на 2027 год. «Сейчас участников каналов сбыта беспокоят избыточные запасы на фоне рынка, где высокие цены сдерживают спрос. Это может привести к появлению промоакций и некоторому краткосрочному снижению цен для потребителей, однако мы не ожидаем возвращения к уровню цен годичной давности. Стоимость продукции останется высокой. Учитывая ухудшение макроэкономической ситуации, существует риск того, что перспективы рынка в ближайшие несколько кварталов будут ухудшаться, прежде чем наметится улучшение», — добавил Убрани. Квартальная прибыль TSMC взлетела на 51 %, подтвердив несгибаемость бума ИИ
08.10.2026 [12:16],
Алексей Разин
TSMC завершила сентябрь ростом выручки на 54,6 %, а третий квартал в целом принёс ей $46,7 млрд — на 51 % больше, чем аналогичный период прошлого года. Подобная динамика опровергает опасения скептиков по поводу скорого истощения бума систем искусственного интеллекта. 
Источник изображения: TSMC На этой неделе тайваньская TSMC опубликовала данные по выручке за сентябрь, что в совокупности со статистикой двух предыдущих месяцев позволило подвести предварительные итоги всего третьего квартала. Для этой компании период завершился ростом выручки на 51 % до $46,7 млрд, что несколько выше ожиданий аналитиков. Всё это позволяет в некоторой степени успокоить тех инвесторов, которые ожидают снижения темпов роста полупроводниковой отрасли на волне бума систем искусственного интеллекта. TSMC является крупнейшим контрактным производителем полупроводниковых компонентов, Nvidia и другие компании заказывают ей свои передовые чипы для инфраструктуры ИИ, поэтому по финансовой отчётности TSMC можно судить об общем положении дел в данной сфере. Сентябрьская выручка компании в отдельности увеличилась на 54,6 % в годовом сравнении до $16 млрд. Риторика других представителей полупроводниковой отрасли тоже придаёт инвесторам оптимизма. Глава AMD Лиза Су (Lisa Su) недавно заявила о намерениях существенно увеличить объёмы поставок чипов в следующем году. Компания Samsung Electronics ранее отчиталась о росте операционной прибыли почти в 9 раз до рекордных $80 млрд. То есть, не только отчётность TSMC свидетельствует о сохранении высокого спроса на полупроводниковые компоненты. Июльский прогноз TSMC гласил, что в третьем квартале она рассчитывала выручить от $44,6 до $45,8 млрд. Полный отчёт TSMC за третий квартал будет опубликован на следующей неделе. Североамериканский рынок остаётся для TSMC крупнейшим с точки зрения структуры выручки, формируя более 75 % поступлений от реализации чипов, но основная часть предприятий компании сосредоточена на Тайване. Под влиянием американских властей TSMC решилась потратить до $265 млрд на строительство десяти заводов по обработке кремниевых пластин в Аризоне, двух предприятий по тестированию и упаковке чипов, а также исследовательского центра. Недавно появилась информация об интересе TSMC к развитию производственного кластера в Техасе, но Илон Маск (Elon Musk) после дал понять, что даже если этот тайваньский производитель и примет участие в проекте Terafab, который SpaceX реализует с участием Intel, всё ограничится арендой производственных мощностей у двух указанных компаний. Дорогое топливо сделало гибриды и электромобили популярнее: доля бензиновых авто впервые упала ниже 50 %
06.10.2026 [10:50],
Алексей Разин
Рост цен на углеводородное топливо и его дефицит привели к тому, что по итогам первого полугодия доля электромобилей на мировом рынке новых автомобилей достигла 17 %, при этом бензиновые машины исключительно с ДВС впервые опустились ниже отметки 50 % в прошлом полугодии. Их объёмы продаж в годовом сравнении сократились на 10 % до 20,25 млн штук. 
Источник изображения: Tesla Такие данные привело издание Nikkei Asian Review со ссылкой на относительно свежую статистику Mobility Global. По сравнению с первой половиной прошлого года, доля бензиновых машин исключительно с ДВС на первичном мировом авторынке сократилась с 52 до 49 %. Более того, она впервые опустилась ниже 50 % с двадцатых годов прошлого века, когда автомобили начали активное распространение по миру. Ещё в 2021 году их доля достигала 73 %, но в последующие годы они отступали под натиском гибридов и электромобилей. В Европе в минувшем полугодии объёмы продаж бензиновых машин исключительно с ДВС упали в годовом сравнении на 13 %, в Китае — на все 26 %, но эта страна уже давно является крупнейшим рынком сбыта электромобилей и подзаряжаемых гибридов, поскольку их выгодно содержать из-за политики местных властей, стимулирующей переход на электротягу. При этом во всём мире «чистокровные» электромобили пока не могут претендовать на доминирование, поскольку их доля в прошлом полугодии всего лишь выросла до 17 %, а объёмы продаж увеличились на 12 % до 6,87 млн штук. Принято считать, что доля в 16 % на автомобильном рынке традиционно сигнализирует о начале массового распространения, и электромобили уже преодолели данный порог. Так или иначе, 83 % продаваемых в мире легковых автомобилей до сих пор оснащаются ДВС. Гибридные автомобили без возможности подзарядки в первом полугодии достигли доли в 18 %, увеличив объёмы продаж на 10 % до 7,27 млн штук. Получается, что подзаряжаемые гибриды остаются наименее популярной категорией новых машин с тяговыми электродвигателями, занимая около 16 % мирового рынка в совокупности с дизельными и водородными машинами. В Китае за указанный период было реализовано 3,44 млн электромобилей, что примерно соответствует половине мирового объёма, но здесь продажи сократились на 3 % в годовом сравнении из-за уменьшения правительственных субсидий. При Трампе в США также были отменены субсидии на покупку электромобилей, поэтому в первом полугодии на местном рынке объёмы их продаж сократились на 15 %. Зато Европа показала рост объёмов продаж электромобилей на 32 % до 1,81 млн штук. Здесь по итогам первого полугодия электромобили и гибриды в совокупности впервые обошли по объёмам продаж бензиновые машины исключительно с ДВС во всей 31 крупнейшей стране региона. Юго-Восточная Азия нарастила объёмы продаж электромобилей сразу на 81 % до 350 000 штук, а Океания более чем удвоила их до 110 000 штук. В июле спрос на электромобили и гибриды в России вырос на 40 %, как отмечалось недавно. Китайские автопроизводители на мировом рынке занимают 60 % в сегменте аккумуляторных электромобилей и подзаряжаемых гибридов. За пределами трёх крупнейших рынков сбыта, коими являются США, Европа и Китай, до 55 % импортируемых гибридов и электромобилей поставляются именно из КНР. По прогнозам Mobility Global, к 2030 году на электромобили будет приходиться 30 % мировых объёмов нового производства в автопроме. Это позволит им в перспективе стать основным видом транспорта, обойдя гибриды и машины с ДВС, включая дизельные модификации. Мировая доля электромобилей вернулась к росту в июле этого года по мере повышения цен на топливо, хотя с 2024 года они не показывали высокой динамики, уступая подзаряжаемым гибридам с точки зрения популярности. Экономика производства и продаж электромобилей продолжает во многом определяться наличием субсидирования. На рынке США Honda и GM были вынуждены пересмотреть свои стратегии после отмены субсидий со стороны властей. Тем не менее, электромобили могут похвастать наличием лояльных покупателей, поскольку мало кто из них возвращается к гибридам или машинам только в ДВС. Именно реальный потребительский спрос в дальнейшем будет определять популярность электромобилей, а не факторы типа наличия субсидий. ИИ-бум успеет поменять мир прежде, чем закончатся деньги инвесторов
04.10.2026 [11:51],
Алексей Разин
Сейчас деньги в сферу ИИ текут беспрецедентно полноводной рекой, и к 2050 году в эту сферу в общей сложности будет направлено более $30 трлн. При этом основная часть этих расходов с цивилизационной точки зрения не будет напрасной, поскольку ИИ успеет поменять мир, в котором мы живём — прежде, чем финансовые потоки обмелеют. 
Источник изображения: Unsplash, Eyestetix Studio Прогноз по кумулятивным расходам на развитие сферы ИИ опубликовали аналитики PricewaterhouseCoopers (PwC). Эта сумма заметно превышает все те, что были направлены в предыдущие инвестиционные бумы, которыми характеризовалась история экономики США. В частности, в девятнадцатом веке пару десятилетий наблюдался бум строительства железных дорог, в начале двадцатого века страна подвергалась электрификации, а с середины того же века строилась сеть скоростных автомагистралей. Наконец, в период с 1996 по 2003 годы активно развивалась телекоммуникационная инфраструктура, включая интернет. Для прогнозирования доли затрат на развитие инфраструктуры ИИ по отношению к ВВП США представители Колумбийского университета взяли период с 2025 по 2032 годы, на этом интервале они оценили профильные капитальные затраты в $9 трлн или 3,22 % ежегодной величины ВВП США. Это кратно выше, чем во все предыдущие инвестиционные бумы, описанные выше. В частности, ближайший по времени «телеком-бум» потребовал только 1,1 % ВВП страны, а самыми серьёзными вложениями характеризуется железнодорожный бум позапрошлого века, который направил на строительство инфраструктуры 2,24 % ВВП. Внушительные средства на развитие инфраструктуры ИИ готовы направлять участники рынка. Та же Anthropic в своём проспекте для инвесторов заявляет, что в ближайшие несколько лет потратит на эти нужды $518 млрд, а эта сумма более чем в 100 раз превышает собственную выручку компании за прошлый год. Находятся у сторонников ИИ-бума и оппоненты среди аналитиков. JP Morgan ещё в августе сообщил, что в целом по отраслям американской экономики отдача от внедрения ИИ остаётся иллюзорной, не оправдывая заоблачных капитализаций участников рынка. По мнению Bain & Company, для оправдания текущих затрат на ИИ должны появиться целые новые отрасли экономики вроде передовых роботов или новых материалов, позволяющих совершить прорыв в сфере производства тяговых батарей и электромобилей. Американским гиперскейлерам, по оценкам Bain, в последующие пять лет потребуется найти новые источники выручки на общую сумму $4,2 трлн, чтобы оправдать те колоссальные расходы на строительство инфраструктуры для ИИ, которые они несут сейчас. Вопрос заключается в том, появятся ли подобные источники выручки к тому времени, когда придёт пора платить по долгам. В техническом эффекте от внедрения ИИ мало кто сомневается, проблема заключается в том, что не очевиден экономический — на тех горизонтах планирования, с которыми привыкла работать финансовая система. Как отмечают аналитики JP Morgan, существуют исторические прецеденты завершения технологических бумов в период, когда расширение инфраструктуры ещё не начало приносить должную финансовую отдачу. Само собой, подобное разочарование порождает крупные финансовые кризисы, а масштабы инвестиций в ИИ и их скорость заставляют многих экспертов смотреть на ситуацию настороженно. Компания Nvidia, чья капитализация плавно ползёт к отметке $6 трлн, может служить примером для не очень радостных расчётов. JP Morgan утверждает, что для оправдания нынешнего уровня капитализации производительность труда в США должна будет ежегодно увеличиваться на 3–5 % в течение десяти последующих лет. При этом американские чиновники на этот период закладывают в прогноз ежегодный прирост показателя всего лишь на 1,75 %. 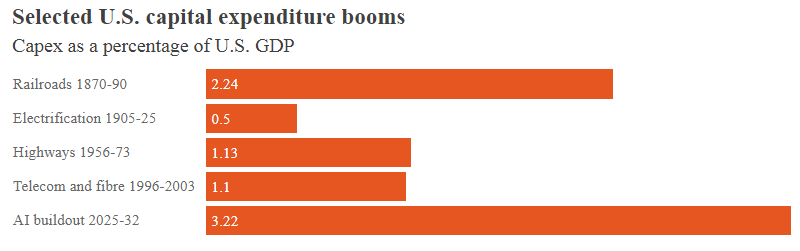
Источник изображения: Stijn Van Nieuwerburgh, Columbia Business SchoolMark John, Reuters По оценкам экспертов Колумбийского университета США, национальный ИИ-сектор для оправдания потенциальных инвестиций в инфраструктуру в размере $9 трлн в период до 2032 года должен будет ежегодно получать выручку в размере $3,55 трлн в среднем, чтобы обеспечить инвесторам доход в размере 10 % годовых. Сейчас вся американская ИИ-отрасль получает кратно меньшую выручку. Тем более, что этот прогноз не учитывает потенциальных спадов спроса и задержек с реализацией проектов и выплатами долгов. Способность ИИ-моделей самообучаться для постоянного совершенствования, которую так превозносят представители американской индустрии, способна нести угрозы с точки зрения общественной безопасности, поэтому сейчас участники рынка готовят реализацию мер по саморегулированию, замедляющих темпы технического прогресса. Прошлые технологические бумы, по словам британских экспертов, требовали от 10 до 50 лет для полноценной реализации экономического эффекта от достигнутых технических изменений. Представители Anthropic недавно смоделировали влияние внедрения ИИ на рынок труда США, и пришли к выводу, что многие позиции в сегменте физической работы ещё длительное время будут защищены от замещения роботами. Умственный труд будет заменён ИИ-моделями значительно быстрее, но и то неравномерно по сферам применения. Степень влияния ИИ на темпы экономического роста в США к 2030 году в Anthropic оценивают в 2,4 % в самом умеренном сценарии, в 5,4 % в среднем, и 15,4 % в самом агрессивном. Чем выше будет влияние ИИ на экономику, тем больше рабочих мест окажется под угрозой с точки зрения занятости населения. Развитие инфраструктуры ИИ в целом всё равно пойдёт на пользу человечеству, даже если экономических потрясений на этом пути не удастся избежать, как поясняют эксперты. Роботы лишь через 40 лет смогут конкурировать с людьми всего за 10 % рабочих мест в США
03.10.2026 [08:39],
Алексей Разин
Опасения по поводу массовой безработицы из-за внедрения человекоподобных роботов преждевременны, как отмечают исследователи Anthropic. Человекообразным машинам потребуется около 40 лет, чтобы составить конкуренцию 10 % живой рабочей силы в США по величине затрат. 
Источник изображения: Unitree Robotics При этом человекоподобные роботы теоретически способны выполнять до 75 % физической работы на рынке труда США, как отмечают авторы исследования. На неё приходится около 34 % всего рабочего времени на этом рынке. При этом на нынешнем этапе развития робототехники и «физического ИИ» машины способны конкурировать с людьми лишь за 0,3 % выполняемой в США работы. Во многом это обусловлено тем, что они способны эффективно работать лишь в чётко структурированной среде, которую в реальной жизни трудно найти. 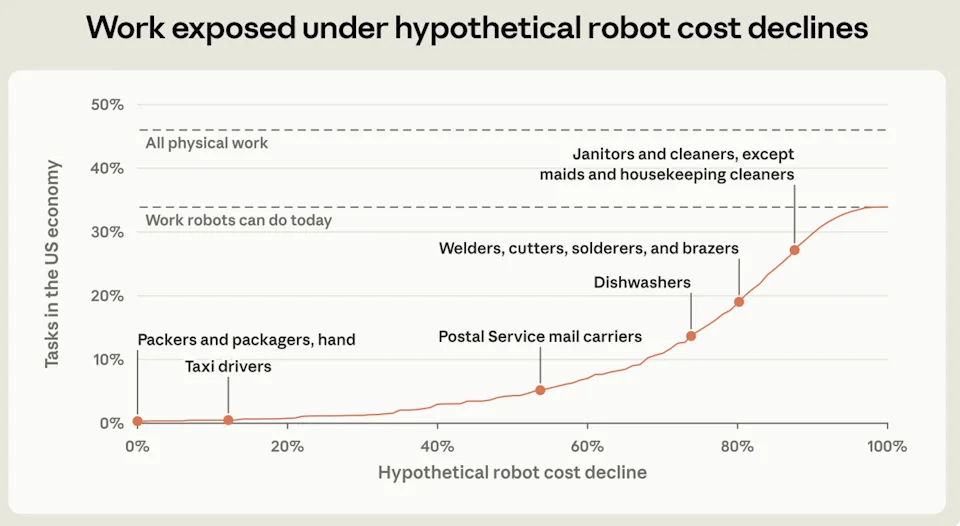
Источник изображения: Anthropic, Yahoo Finance Судя по приведённой Anthropic иллюстрации, на рынке труда США роботы быстрее всего, при условии сохраняющихся темпов снижения их себестоимости (на 3 % в год), смогут заменить водителей такси и упаковщиков, чуть позже они отнимут работу у почтальонов, а вот мойщики посуды смогут сопротивляться несколько дольше. Сварщикам, операторам паяльного оборудования и специалистам слесарного профиля повезло чуть больше, а вот в сфере уборки первыми сдадутся горничные. Правда, чуть больше повезёт уборщикам больших территорий, а не помещений, поскольку в первом случае роботы будут хуже приспособлены к непредсказуемым условиям труда. Даже если темпы снижения себестоимости человекоподобных роботов заметно ускорятся, как и темпы совершенствования их навыков, у человечества всё равно будет достаточно времени на адаптацию к новым условиям рынка труда. Например, если роботы начнут дешеветь в четыре раза быстрее, чем было принято исторически, а обучаться смогут в два раза быстрее, заменить ими половину работников физического труда удастся лишь к 2050 году. Требования к физическим возможностям роботов и законодательные ограничения также могут сдерживать их экспансию. Например, распутывать тончайшие провода в шлейфе ещё долго смогут исключительно люди, а где-то роботов не будут использовать и по этическим соображениям. Зато в сфере умственного труда ИИ представляет гораздо более сильную угрозу с точки зрения занятости людей. Глава Anthropic Дарио Амодеи (Dario Amodei) уже предупреждал, что к 2030 году до половины всех офисных позиций начального уровня могут быть заменены ИИ. Исследования Anthropic показывают, что с конца 2022 года объёмы трудоустройства молодых сотрудников сократились в тех сферах, где их проще всего заменить ИИ. Тем не менее, в общем плане на горизонте ближайшего года экспансия ИИ существенного влияния на рынок труда оказать не сможет, по мнению представителей Anthropic. При этом в новом отчёте компании сообщается, что до половины всех офисных задач уже может быть затронута распространением ИИ-моделей типа Claude, и сроки выполнения заданий в данных сферах при этом сокращаются вдвое. В сфере интеллектуального труда стоимость замены сотрудника на ИИ не столь высока, как в случае с роботами, поэтому прогресс в области программного обеспечения будет влиять на эту часть рынка труда быстрее. Управление, финансовая, компьютерная и инженерная сферы подвержены влиянию ИИ-моделей серьёзнее, чем профессии, подразумевающие физическую активность. Интересно, что сфера коммунальных услуг в равной мере оказывается под влиянием как «физического ИИ», так и программного, но при этом достаточно хорошо защищена от скорой автоматизации. 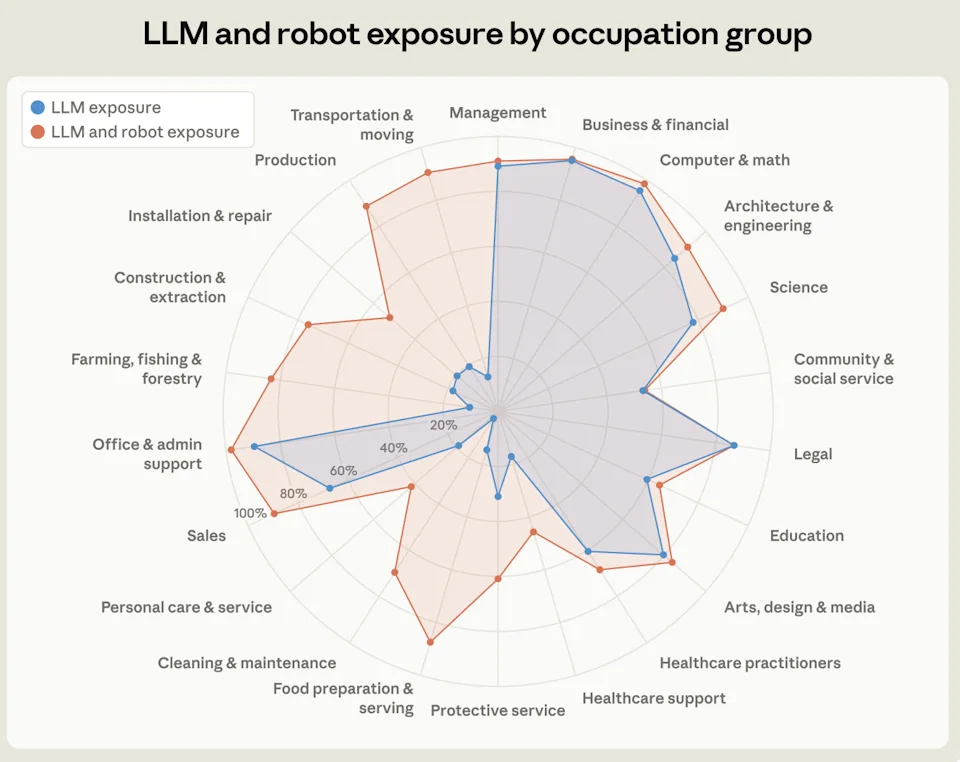
Источник изображения: Anthropic, Yahoo Finance Уборщики, кулинары, телохранители, медицинские работники, сиделки и няньки тоже в значительной степени защищены от скорого замещения роботами, а в сфере продаж алгоритмы не так активно будут замещать человека, как могло бы показаться. Фермеры, рабочие строительных специальностей и ремонтники от экспансии роботов тоже пострадают в последнюю очередь, а вот производственным и логистическим специальностям подвергнуться автоматизации предстоит в первую очередь. Общее правило таково — задачи, которые требуют личного взаимодействия с человеком, дольше всего будут сдерживать натиск средств автоматизации, особенно если речь идёт о необходимости проведения деликатных манипуляций. Личное благосостояние основателя Nvidia выросло до $204 млрд, сделав его седьмым среди богатейших людей планеты
03.10.2026 [07:36],
Алексей Разин
Компанию Nvidia закономерно считают одним из главных бенефициаров бума искусственного интеллекта, поскольку она поставляет как отдельные компоненты для вычислительной инфраструктуры, так и готовые серверные системы. Её основатель Дженсен Хуанг (Jensen Huang) в минувшую пятницу увеличил своё личное благосостояние до отметки выше $204 млрд. 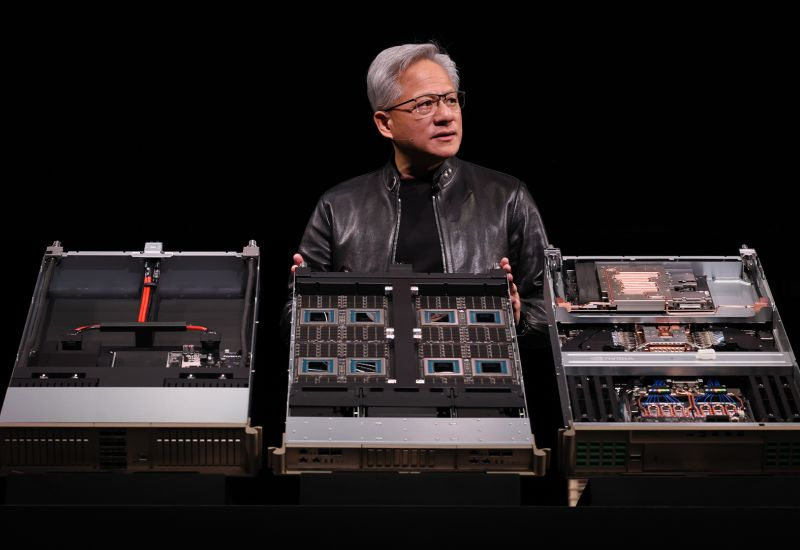
Источник изображения: Nvidia Об этом сообщил ресурс Forbes со ссылкой на собственные оценки, базирующиеся на количестве акций компании, находящихся в собственности генерального директора Nvidia, а также их курсовой стоимости. Последняя по итогам пятничных торгов в США превысила $234 за штуку после выхода аналитической записки Morgan Stanley, положительно оценивающей дальнейшие перспективы бизнеса Nvidia. По оценкам Forbes, личное благосостояние Хуанга вчера достигло $204,5 млрд, что превратило основателя Nvidia в седьмого среди богатейших людей планеты. Только за одну торговую сессию Хуанг разбогател на $4,7 млрд благодаря положительной динамике роста курса акций Nvidia. Ему принадлежат около 4 % акций основанной им в 1993 году компании. С начала года акции Nvidia выросли в цене на 26 %. Планку в $200 млрд личное благосостояние основателя компании впервые превысило ещё в мае этого года. Эксперты Morgan Stanley считают привлекательным соотношение стоимости одной акции Nvidia и потенциального удельного дохода на одну ценную бумагу по прогнозам на следующий год. При 15-кратной разнице в этих величинах акции Nvidia остаются довольно привлекательным объектом для инвестиций. Курс акций компании может вырасти до $300 в обозримой перспективе, как считают в Morgan Stanley. Во-вторых, после встречи с руководством Nvidia представители Morgan Stanley вдохновились идеей о способности компании неплохо зарабатывать на продажах собственных центральных процессоров в условиях роста интереса к агентским нагрузкам в среде ИИ. Если в этом году Nvidia выручит на продаже центральных процессоров около $20 млрд, то в следующем году сумма может удвоиться до $40 млрд. Наконец, инвесторам акции Nvidia интересны тем, что около половины своих свободных денежных средств компания готова возвращать акционерам в форме дивидендов и обратного выкупа. Кроме того, её выручка продолжит расти стабильно высокими темпами, поскольку спрос на GPU в составе ИИ-ускорителей и не думает снижаться. Сейчас капитализация Nvidia находится на уровне $5,7 трлн, и при сохранении положительной динамики курса акций она может превысить $6 трлн, создав важный прецедент в истории фондового рынка. Подорожание памяти DRAM и NAND в этом квартале замедлится — но совсем чуть-чуть
01.10.2026 [14:59],
Алексей Разин
Оперативная и флеш-память в наступившем четвёртом квартале будут дрожать не так быстро, как в предыдущем, прогнозируют аналитики TrendForce. В сегменте DRAM цены последовательно увеличатся на 10–15 %, а на направлении NAND они вырастут на 15–20 %. Лишь цены на SSD корпоративного класса продолжат свой стремительный рост. 
Источник изображения: Micron Technology В сегменте NAND, по мнению специалистов TrendForce, в текущем квартале будет наблюдаться некоторое расслоение тенденций. Инфраструктура ИИ продолжит испытывать дефицит флеш-памяти, а вот потребительский сегмент столкнётся со снижением спроса из-за высоких цен. В любом случае, цены в целом по рынку твердотельной памяти продолжат расти, и по итогам текущего квартала последовательно увеличатся в среднем на 15–20 %. В прошлом квартале они должны были увеличиться на 18–23 %. Цены на DRAM в прошлом квартале выросли на 13–18 %, но с учётом HBM прирост составил 8–13 %. В текущем квартале, по мнению представителей TrendForce, цены на классическую DRAM вырастут на 10–15 %, а с учётом HBM прирост составит от 15 до 20 %. В сегменте ПК цены на DRAM будут расти, что скажется на стоимости готовых компьютеров и негативно повлияет на спрос. Производители памяти при этом продолжат агрессивно наращивать свои запасы микросхем оперативной памяти, ожидая сохранения дефицита в 2027 году и дальнейшего роста цен. Формально, свои обязательства перед клиентами поставщики памяти в сегменте ПК выполняют на протяжении всего текущего года, но дефицит может усилиться в следующем году из-за высокого спроса на память в серверном сегменте. На серверном направлении спрос на DRAM продолжает расти по мере того, как ситуация с доступностью серверных процессоров начала улучшаться. Поставщики памяти увеличили долю модулей RDIMM небольшого объёма в структуре своей продукции. Тем не менее, на этапе изготовления микросхем памяти всё равно сохраняются «узкие места», а потому удовлетворить спрос не получается. Динамику цен позволяют сгладить долгосрочные контракты на поставку памяти, которые получили распространение в серверном сегменте. В мобильном сегменте на рынок продолжают давить нехватка микросхем памяти малой ёмкости и высокие цены. В то же время, память мобильных форматов пользуется растущей популярностью у производителей серверного оборудования, привлекая их своей энергетической эффективностью. В таких условиях цены на мобильную DRAM могут только расти в ближайшее время, пусть и не так активно, как в трёх предыдущих кварталах 2026 года. 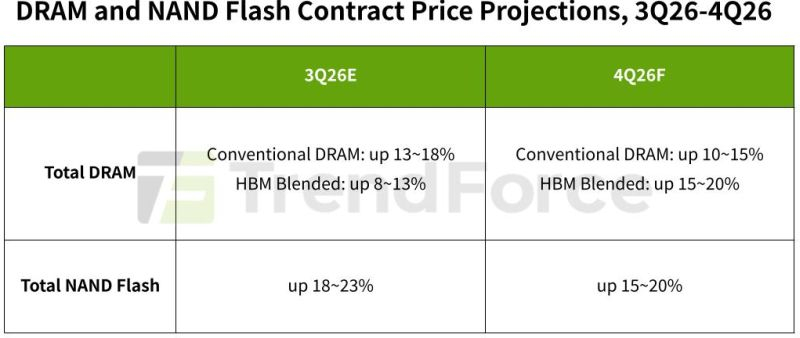
Источник изображения: TrendForce В сегменте графической памяти к GDDR6 присматриваются производители ПК в надежде сократить себестоимость готовой продукции. Микросхемы GDDR7 пока востребованы главным образом при производстве ИИ-ускорителей, но они пользуются более высоким спросом по сравнению с GDDR6. Проблема заключается в том, что производство GDDR6 постепенно сворачивается, а выпуск GDDR7 наращивается недостаточно быстро для насыщения рынка, а потому цены остаются высокими и продолжают подниматься дальше. В сегменте потребительской DRAM спрос подпрыгивает из-за влияния смежных частей рынка. Например, такие микросхемы востребованы производителями SSD, которые поставляются в серверном сегменте. Крупным производителям выпускать потребительскую DRAM уже не выгодно, поэтому рынок всё больше зависит от тайваньских поставщиков. К счастью, темпы роста цен немного снижаются. В сфере клиентских SSD производители ПК могут довольствоваться запасами продукции, изготовленной в первой половине текущего года. Производители ПК при этом стараются снижать ёмкость предлагаемых в составе своих систем накопителей, чтобы экономить на их закупке. В этом сегменте NAND-памяти по итогу требуется меньше, чем ранее. Ценовая политика поставщиков становится более гибкой и не провоцирует удорожания накопителей прежними темпами. Зато в серверном сегменте SSD спрос на накопители в ёмкостном выражении по итогам текущего года должен вырасти более чем на 80 %, поскольку они очень востребованы облачными провайдерами, расширяющими вычислительную инфраструктуру для ИИ. Развитие агентских приложений поднимает спрос на твердотельные накопители, которые ускоряют работу с данными по сравнению с классическими жёсткими дисками. Рост цен на SSD корпоративного класса в четвёртом квартале должен ускориться по сравнению с третьим. В сегменте eMMC и UFS (карт памяти) производители смартфонов предпочитают обходиться созданными ранее запасами, а производители бытовой электроники не торопятся приобретать такую память по текущим высоким ценам. Динамика спроса в результате не особо выражена в этой сфере. Закупки осуществляются минимальными партиями, предусмотренными соглашениями с поставщиками. Цены на кремниевые пластины для изготовления памяти NAND достигли исторических высот, а потому их потребители в лице производителей микросхем не торопятся закупать в необходимых количествах. В то же время, сами поставщики кремниевых пластин пытаются ограничивать предложение, чтобы не снижать цены и обеспечивать существующую прибыльность своего бизнеса. Опять же, сопротивление покупателей ограничит дальнейший рост цен на пластины. ИИ стал доступнее в сотни тысяч раз за пять лет — ни одна другая технология не дешевела так быстро
30.09.2026 [20:47],
Павел Котов
За последние годы стоимость работы с искусственным интеллектом снизилась в тысячи раз — быстрее, чем дешевела любая другая революционная технология прошлого столетия. Каждый квартал ИИ дешевеет почти на 50 %, а за год — в 13 раз, подсчитали аналитики Epoch AI. Литиевые аккумуляторы, технологии секвенирования ДНК и даже вычислительные мощности, которые стремительно развивались в соответствии с законом Мура, дешевели не так быстро. 
Источник изображения: Roman Budnikov / unsplash.com Снижение затрат способствует внедрению технологий, но порождает и непростые вопросы о том, нужно ли привязываться к передовым разработкам в области ИИ; а поставщикам услуг становится все труднее формировать преданность клиентов и обеспечивать себе стабильный доход. Если человек знает, что всего через несколько недель или месяцев интересующий его сервис станет более функциональным и дешёвым, то какой смысл внедрять его немедленно? А если конкурент предлагает более качественное и доступное решение, то зачем оставаться с нынешним поставщиком? В непростом положении оказываются лидеры отрасли в лице OpenAI и Anthropic: едва ли можно рассчитывать на получение значительной прибыли от передовых моделей, которые превосходят конкурентов, если такое преимущество оказывается лишь кратковременным. Всего за пять лет стоимость ИИ упала в несколько сотен тысяч раз. Для сравнения, с 1991 по 2024 год литиевые аккумуляторы подешевели лишь в сто раз. Вычислительное оборудование за 60 лет, начиная с 1940 года стало дешевле в сотни миллиардов раз. На протяжении почти всего этого времени закон Мура оставался актуальным: производительность и эффективность вычислений значительно росли каждый год — современные компьютеры не только работают быстрее своих предшественников, но и обходятся дешевле в эксплуатации. Наиболее схожую динамику снижения цен демонстрирует секвенирование ДНК — относительная стоимость этой процедуры снизилась даже сильнее, чем стоимость ИИ, но на это ушли чуть более 20 лет. ИИ дешевеет почти на 50 % каждый квартал и в 13 раз в год — темпы удешевления в четыре раза выше, чем у секвенирования ДНК и в 18 раз выше, чем у литиевых аккумуляторов. У приведённой статистики есть ряд оговорок. Данные по вычислительному оборудованию охватывают период лишь до 2001 года, а статистика по электроэнергии приводится только до 1973 года, и не учитывается бурный рост солнечной энергетики в последние годы. Отслеживание стоимости ИИ началось лишь в 2023 году, а более ранние данные получены на основе актуального краткосрочного тренда и сторонних исследований. Основу анализа для ИИ у Epoch AI составила не какая-то одна конкретная модель, а совокупность моделей, показавших не менее 81,25 % в бенчмарке Graduate-Level Google-Proof Q&A (GPQA) уровня Diamond — учитывались затраты на получение от модели ответа на вопрос с тремя возможными вариантами. Это помогает оценить возможности ИИ в разных областях знаний, но не факт, что охватывается весь спектр способностей ИИ. Наглядно показано, что новым моделям эти задачи даются просто — они набирают в тестах высокие баллы и делают это с меньшими затратами. К примеру, выпущенная в январе 2025 года модель OpenAI o3 набрала в тесте GPQA Diamond 75 % при стоимости $0,30 за вопрос. Всего полтора года спустя вышла OpenAI GPT-5.6 Luna, которая в том же тесте показала такие же результаты при цене $0,0004 за вопрос. Затраты на ИИ снижаются неравномерно. В бенчмарке GPQA Diamond наблюдались периоды резкого снижения затрат, за которыми наступали этапы стагнации и выхода на плато — более стабильная динамика оказалась в математическом тесте AIME OTIS и в шахматных задачах. В период с 2025 по 2026 год прогресс в области передовой математики был незначительным, и лишь в середине года затраты резко упали. 
Источник изображения: Igor Omilaev / unsplash.com По большинству дисциплин темпы снижения затрат сокращаются: первоначально цены по пяти эталонным бенчмаркам падали на 66 % за квартал, а спустя два года этот показатель уменьшился до 32 % за квартал. Это значит, что или прогресс в сфере ИИ замедляется, или снижать расходы на его работу становится труднее — особенно в 2026 году, в условиях роста цен на электроэнергию и вычислительное оборудование. Трудно снижать цены на услуги, если необходимые для работы ИИ ресурсы стоят дороже, чем раньше. Главной проблемой для анализа статистики является «бенчмаксинг» — разработчики целенаправленно обучают свои модели показывать высокие результаты в тестах, предназначенных для проверки общих способностей. При проведении тестирования специалисты Epoch AI использовали элементы случайности, чтобы модели не «понимали», что их проверяют, и разработчики не могли целенаправленно обучать их для успешного прохождения сторонних тестов. Такой подход применялся не ко всем тестам — и там, где его не было, наблюдались более высокие темпы снижения затрат, что косвенно подтверждает присутствие некоторой оптимизации под конкретные бенчмарки. Это не обесценивает результаты, но даёт основания относиться к ним с некоторой долей скептицизма. Разработчики ИИ, и в особенности передовых моделей, готовые тратить сотни миллиардов долларов на инфраструктуру, опасаются, что возникнут сомнения в целесообразности высоких тарифов. Эксплуатация моделей класса Anthropic Mythos и Fable, а также последних моделей OpenAI обходится дороже аналогов, но стоимость обработки токенов неуклонно снижается. Теперь ведущие разработчики соревнуются на границе Парето — так называется точка оптимального баланса между эффективностью затрат и уровнем «интеллекта» модели. И если другие модели способны обеспечить 90 % от уровня лидеров за малую долю цены, то стоит ли переплачивать за передовые возможности? Особенно если речь идёт о моделях с открытыми весами, позволяющие сторонним поставщикам услуг конкурировать друг с другом, предлагая наиболее эффективные и доступные версии этих систем. Важную роль для клиентов играет привычка: интерфейс, устоявшиеся рабочие процессы и общая экосистема ПО в организации; огромное значение играет и фактор доверия, особенно когда речь идёт о долгосрочных обязательствах, подразумевающих финансовые затраты. Переход на новую модель требует проверки достоверности заявленных показателей производительности и уверенности в том, что в будущем цены радикально не изменятся, сведя на нет всю экономию. Важна уверенность, что привычная система не догонит конкурента по характеристикам уже через неделю, а новая не содержит ошибок или уязвимостей, которые поставят под угрозу конфиденциальность данных. Таким образом, выбор не ограничивается только ценой или интеллектуальной мощью модели. ИИ дешевеет, но это не значит, что модель подписки теряет право на существования — просто обосновать её целесообразность становится труднее. AMD распродала все процессоры EPYC 9006, которые выпустит в 2027 году — на них будут работать ИИ-агенты
30.09.2026 [15:32],
Алексей Разин
Рынок ИИ-систем стремительно меняется, и в последнее время агентские нагрузки привели к росту спроса на центральные процессоры, используемые в серверной инфраструктуре. Это отмечают и руководители компаний Intel и AMD, и сторонние источники. По словам последних, вся квота серверных EPYC 9006 на 2027 год уже распродана, и заказчики начали интересоваться резервированием поставок на 2028 год. 
Источник изображения: AMD По оценкам Morgan Stanley, объёмы поставок таких процессоров в следующем году могут достичь 6,75 млн штук, и с учётом средней цены реализации $7691, компания AMD сможет выручить на этом около $51 млрд. При этом цены на центральные процессоры серверного назначения в условиях их дефицита растут более чем на 40 %. Вполне вероятно, как считают эксперты, что такая тенденция сохранится и в следующем году. До тех пор, пока взаимодействие пользователей с ИИ-моделями сводилось главным образом к обработке вопросов и поиску ответов, центральные процессоры играли вспомогательную роль в вычислительной инфраструктуре провайдеров, поскольку основная нагрузка ложилась на графические процессоры (GPU) в составе ускорителей вычислений. Взаимодействие с ИИ-агентами подразумевает более широкий спектр операций, и здесь возможности центральных процессоров становятся востребованными. Пропускная способность подсистемы центрального процессора способна превратиться в «узкое место» для всей серверной системы, вынуждая простаивать дорогостоящие GPU. По этой причине центральных процессоров для обеспечения сбалансированной работы вычислительной инфраструктуры ИИ требуется всё больше. Процессоры AMD EPYC 9006 поддерживают PCI Express 6 и обеспечивают пропускную способность памяти до 1,6 Тбайт/с, что позволяет им комфортно решать задачи в агентской среде. В июле AMD сообщила, что компания Meta✴✴ Platforms использовала миллионы процессоров этой серии в своей вычислительной инфраструктуре, став одним из главных покупателей этих чипов. В начале уходящего месяца Meta✴✴ запустила своего персонального ИИ-агента Muse, который моментально стал очень популярным. Соответственно, нагрузка на инфраструктуру только выросла, а потребность в процессорах такого класса тоже увеличилась. Процессоры AMD EPYC 9006 будут осваивать серверный рынок поэтапно. В следующем квартале будут развёрнуты поставки чипов серии SP7 с количеством ядер до 256 штук, в следующем полугодии к ним присоединится семейство SP8, во второй половине 2027 года выйдут процессоры серий Venice-X и Verano. Первые предложат 96 ядер с 192 потоками и тактовые частоты более 5 ГГц, вторые будут сочетать 72 ядра с 144 потоками и поддержку памяти типа LPDDR5X в модулях типа SOCAMM2. Если в текущем году объёмы поставок процессоров EPYC актуального поколения ограничатся 1,25 млн штук, по прогнозам Morgan Stanley, то в следующем они кратно увеличатся до 6,75 млн штук. Выручка AMD только от их реализации достигнет внушительных $51 млрд. Проблемой может стать лишь доступность кремниевых пластин для изготовления чипов в достаточных количествах. Производителям серверного оборудования сейчас приходится ожидать заказанных процессоров по 8–12 недель, но в некоторых случаях сроки растягиваются до 6 месяцев. Цены при этом выросли более чем на 40 %. Руководство Intel недавно призналось, что способно в полной мере удовлетворить спрос на серверные процессоры только со стороны половины своих клиентов. По некоторым данным, с октября вырастут на 10 % и цены на потребительские модели процессоров Intel. Прогноз TrendForce гласит, что соотношение количества CPU и GPU в серверной вычислительной инфраструктуре может вырасти с нынешних 1:8 до 1:1, а потому спрос на центральные процессоры будет только расти. Даже если к 2028 году соотношение изменится до 1:2, то на примерно 50 млн ускорителей на базе GPU придётся более 25 млн центральных процессоров. Ёмкость рынка центральных процессоров в серверном сегменте может достичь $125 млрд в подобных условиях. Представители Arm отмечали, что в традиционных по типу нагрузок серверных системах каждый гигаватт вычислительной мощности ЦОД подразумевает использование 30 млн процессорных ядер, но при переходе на агентские нагрузки потребность вырастает до 120 млн процессорных ядер на каждый гигаватт мощности. Эксперты считают, что Arm-совместимые процессоры при этом пока не составляют существенной конкуренции для x86-совместимых в серверном сегменте, поскольку затраты на миграцию программного обеспечения под первую из архитектур останавливают многих владельцев ЦОД и их арендаторов. В этом смысле пока Nvidia вряд ли сможет составить конкуренцию Intel и AMD на рынке серверных центральных процессоров. ИИ-бум обогатил китайских чипмейкеров — чистая прибыль почти двух сотен компаний взлетела на 620 %
24.09.2026 [10:16],
Алексей Разин
Крупнейшими бенефициарами ИИ-бума в Китае принято считать местных производителей памяти CXMT и YMTC, которые по некоторым показателям уже начинают наступать на пятки западным старожилам. Статистика Wind позволяет понять, что 190 китайских компаний, так или иначе связанных с полупроводниковым производством, по итогам первого полугодия нарастили свою чистую прибыль на 620 % в годовом сравнении. 
Источник изображения: Micron Technology Об этом сообщает Nikkei Asian Review, указывая на благотворное влияние успеха CXMT и YMTC на общую ситуацию в китайской полупроводниковой отрасли. В выборку попали только публичные китайские компании сектора, чьи акции котируются на местных биржах. При этом их выручка в совокупности выросла за первое полугодие только на 68 %, что говорит об опережающем росте доходов по сравнению с расходами в условиях высокого спроса на полупроводниковые компоненты. Как утверждают авторы исследования, государственные меры поддержки тоже оказали положительное влияние на динамику изменения финансовых показателей в китайской полупроводниковой отрасли. Представители местной промышленности не скрывают, что успех CXMT и YMTC позволяет им зарабатывать больше, поскольку они поставляют этим компаниям и оборудование, и расходные материалы для выпуска микросхем памяти. Чистая прибыль CXMT по итогам первого полугодия достигла $11,55 млрд, хотя за год до этого ей приходилось иметь дело с убытками. Выручка за период достигла $22,4 млрд, превысив показатели продаж всего 2025 года. В случае с YMTC только за первый квартал текущего года выручка увеличилась до $7 млрд, почти в пять раз превысив поступления за весь 2025 год. Чистая прибыль в первом квартале достигла $5 млрд, превысив прибыль всего 2025 года более чем в два раза. В условиях западных санкций китайские производители чипов не могут покупать передовое зарубежное оборудование, поэтому тенденция к импортозамещению благотворно сказывается на бизнесе местных поставщиков. Китайские контрактные производители чипов также расширяют свои мощности. Производитель литографического оборудования AMEC в первом полугодии вообще наблюдал увеличение чистой прибыли в четыре раза по сравнению с аналогичным периодом предыдущего года. К 2030 году КНР надеется построить полупроводниковую промышленность, которая в значительной степени будет независимой от западных технологий, материалов и компонентов. Многих участников рынка необходимость привлечения новых средств на расширение бизнеса толкает на биржу, как CXMT. Компания YMTC тоже собирается последовать её примеру, рассчитывая привлечь около $5 млрд. Это значит, что приток финансовых ресурсов в отрасль будет наблюдаться не только от клиентов, но и от инвесторов. |
|
✴ Входит в перечень общественных объединений и религиозных организаций, в отношении которых судом принято вступившее в законную силу решение о ликвидации или запрете деятельности по основаниям, предусмотренным Федеральным законом от 25.07.2002 № 114-ФЗ «О противодействии экстремистской деятельности»; |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018







