


Опрос
|
реклама
Быстрый переход
Россиянам запретили покупать криптовалюту друг у друга после 1 июля 2027 года
15.10.2026 [11:06],
Павел Котов
С 1 июля 2027 года в России вводится запрет на прямую покупку и продажу криптовалюты одними гражданами другим — далее эти сделки (P2P) будут исключены из перечня разрешённых операций. Такое разъяснение приводится на сайте Банка России. 
Источник изображения: Traxer / unsplash.com На странице сайта регулятора задаётся вопрос о том, разрешено ли россиянам совершать прямые сделки по покупке и продаже криптовалют, и приводится ответ: «Да, но только до 01.07.2027. Перечень разрешённых к совершению сделок и операций с цифровыми валютами без участия лиц, организующих обращение цифровых валют, установлен частью 1 статьи 30 Федерального закона № 282-ФЗ. При этом указанный перечень не предусматривает с 01.07.2027 совершение сделок и операций с цифровыми валютами непосредственно между физическими лицами (операции Р2Р)». Таким образом легально купить криптовалюту в России можно будет только у лицензированных посредников — в их число входят брокеры, криптообменники и другие предусмотренные законом организации. Если банк заподозрит, что получатель нелегально занимается обменом криптовалюты, он будет обязан отказать в переводе. Физическое лицо, кроме того, не может переводить криптовалюту со своего счёта на собственный «холодный» (некастодиальный) кошелёк, доступ к которому есть только у него — эта операция «не разрешена» согласно части 9 статьи 31 закона. Владеть криптовалютой на холодных кошельках вообще разрешается, но нельзя выводить средства со счета в российском цифровом депозитарии. Вне российских депозитариев криптовалюту можно отправлять только на адрес иностранной организации, но для этого придётся предварительно пройти тестирование и ознакомиться с уведомлением о рисках. Запрещается также перевод криптовалюты другому физлицу по адресам, которые ведёт цифровой депозитарий. Оборот криптовалюты в России регулируется законом «О цифровых валютах и цифровых правах», значительная часть норм которого действует с 1 сентября. В нём регламентируется инфраструктура легального рынка криптовалюты: организаторы торгов, брокеры, управляющие, криптообменники и цифровые депозитарии. Неквалифицированные инвесторы после тестирования могут приобретать наиболее ликвидные активы, но с ограничением на 300 тыс. руб. в год у одного посредника. Криптообменником может быть российская компания с собственными средствами не менее 15 млн руб., входящая в реестр Банка России — без включения в него можно работать только до 1 июля 2027 года. Anthropic завершила третий квартал с выручкой в $16,8 млрд и осталась условно прибыльной
15.10.2026 [07:37],
Алексей Разин
Выручка Anthropic в третьем квартале последовательно выросла почти на 50 % до $16,8 млрд. При этом она уже второй квартал остаётся прибыльной при расчёте по скорректированной формуле. На каждый потраченный на вычислительную инфраструктуру доллар она в прошлом квартале получала $1,7 выручки. 
Источник изображения: Anthropic Перед выходом на биржу Anthropic решила раскрыть перед узким кругом инвесторов свои финансовые показатели за третий квартал. По данным Bloomberg, стартап завершил период с выручкой в размере $16,8 млрд. При этом была получена прибыль на скорректированной основе. Компания уже генерирует положительный свободный денежный поток, может похвастать нормой прибыли на скорректированной основе в размере 85 %, а рассчитываемая аналогичным способом скорректированная норма операционной прибыли достигает 11 %. По данным Bloomberg, стартап рассчитывает формально приступить к привлечению средств инвесторов с 9 ноября, а выйти на биржу планирует до конца месяца — в этом году День благодарения выпадает на 26 ноября, поэтому Anthropic важно успеть с IPO до этого рубежа, поскольку после него деловая активность на рынке будет ограничена. По данным источника, некоторые инвесторы считают справедливой капитализацию Anthropic в диапазоне от $1,8 до $2 трлн. Задача-минимум для IPO этого стартапа заключается в достижении показателей июньского биржевого дебюта SpaceX, а в идеале финансовые итоги выхода Anthropic на рынок должны оказаться лучше. Показатель чистого удержания выручки Anthropic сейчас достигает 900 %. Это свидетельствует о том, что компания способна активно увеличивать выручку за счёт средств уже существующих клиентов. Норма прибыли по вычислениям, которая учитывает расходы на оплату вычислений и развитие инфраструктуры, превышает 40 %. По данным Financial Times, квартальная выручка Anthropic выросла почти на 50 % по сравнению со вторым кварталом текущего года. Инвесторы, заинтересованные в участии в IPO, провели среду в штаб-квартире стартапа в Сан-Франциско, изучая презентации и выслушивая доклады руководства Anthropic. Скорректированную прибыль стартап получает уже второй квартал подряд. Если в первом квартале выручка компании ограничивалась примерно $4,8 млрд, то во втором она выросла до $11,5 млрд, а по итогам третьего увеличилась до $16,8 млрд. По сути, можно говорить, что темпы роста выручки Anthropic к третьему кварталу замедлились. Величину приведённой годовой выручки, которая к концу июля достигала $65 млрд, представители компании на этой неделе не актуализировали. Лишь с подачи экспертов SemiAnalysis можно предположить, что она сейчас достигает примерно $74 млрд. Это несколько ниже отдельных оптимистичных прогнозов, которые звучали ранее — теперь не совсем очевидно, сможет ли к концу этого года Anthropic выйти на уровень в $100 млрд приведённой годовой выручки. Компания пыталась ободрить инвесторов заявлениями о том, что в третьем квартале на каждый потраченный на вычислительную инфраструктуру доллар получала $1,7 выручки. Одновременно она заявила, что по итогам третьего квартала смогла ограничить объёмы дистилляции своих моделей конкурентами до уровня от 5 до 7 % в показателях выручки. Генеральный директор Дарио Амодеи (Dario Amodei) и финансовый директор Кришна Рао (Krishna Rao) предупредили инвесторов, что показатели прибыльности могут в дальнейшем несколько измениться, поскольку компания собирается вкладывать серьёзные средства в вычисления и исследования в сфере биомедицины. В своих презентациях Anthropic особое внимание уделила вопросам безопасности своих моделей. По подсчётам Bloomberg, в 2024 году выручка Anthropic не превышала $386 млн, на следующий года она выросла до $4,6 млрд, но операционные убытки при этом превысили $8 млрд. В прошлом году чистые убытки достигли $42 млрд, увеличившись почти пятикратно по сравнению с 2024 годом. То есть, говоря о сохранении прибыльности на протяжении двух предыдущих кварталов, Anthropic явно делает серьёзные оговорки с точки зрения методики расчёта данных показателей. Мероприятие для инвесторов в штаб-квартире компании вчера привлекло протестующих, которые выразили свою озабоченность влиянием предстоящего IPO стартапа на финансовую систему США. Чиповый бум набирает обороты: расходы на оборудование для фабрик выросли до $149 млрд и на этом не остановятся
14.10.2026 [13:55],
Алексей Разин
В этом году на оснащение заводов по обработке 300-мм кремниевых пластин оборудованием будет потрачено $149 млрд, а к 2029 году эта сумма вырастет до $227 млрд в год. За этот год начнётся строительство 20 новых предприятий, а в строй будут введены только 13. 
Источник изображения: ASML Бум искусственного интеллекта вынуждает производителей чипов расширять свои мощности, даже если речь идёт не о передовых компонентах и техпроцессах. В жерло этой топки летит всё: от микросхем памяти и процессоров до твердотельных накопителей и силовой электроники. Неудивительно, что расходы производителей чипов на закупку оборудования для их выпуска на линиях, использующих кремниевые пластины типоразмера 300 мм, в этом году взлетят сразу на 31 %, до $149 млрд. Во всяком случае, такого прогноза придерживаются представители ассоциации SEMI, объединяющей многих участников рынка полупроводниковых компонентов. Всплеск профильных расходов в этом и последующих трёх годах будет обусловлен появлением новых предприятий по выпуск чипов, которые необходимо оснастить оборудованием. Помимо отдельных предприятий, впервые вводимых в эксплуатацию, новое оборудование требуется и для дополнительных производственных линий, которые появляются на территории уже существующих заводов. Если не считать исследовательские проекты с экспериментальными линиями, то в этом году начнётся строительство 20 новых фабрик или производственных линий для обработки кремниевых пластин типоразмера 300 мм. В следующем году во всём мире будет начато строительство ещё 18 новых предприятий или линий. Непосредственно в США различные компании приступят в этом году к строительству трёх новых фабрик, а в следующем году к ним присоединятся ещё четыре. 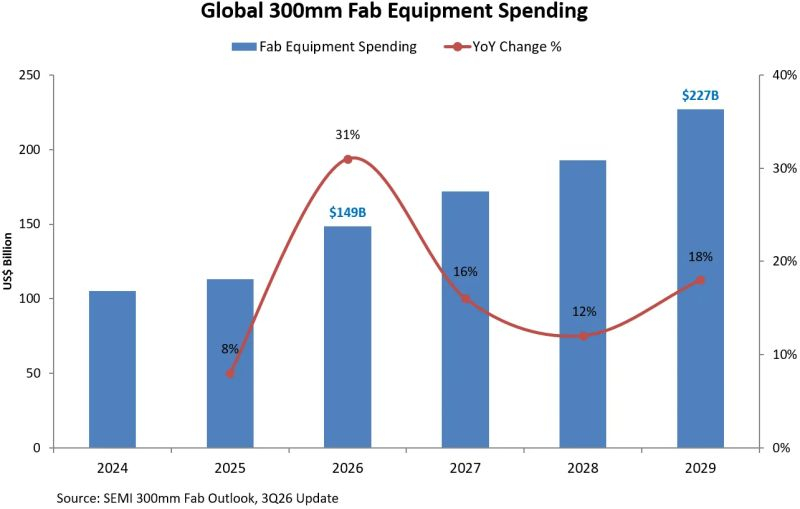
Источник изображения: SEMI «Спрос на полупроводники всё активнее транслируется в физическое расширение производства по всей мировой отрасли. Новейший прогноз указывает как на более заметные инвестиции в оборудование, так и увеличение количества фабрик, вводимых в эксплуатацию», — пояснил президент и генеральный директор ассоциации SEMI Аджит Маноча (Ajit Manocha). Если в этом году расходы на оборудование для обработки кремниевых пластин типоразмера 300 мм вырастут сразу на 31 %, до $149 млрд, то в следующем году темпы роста замедлятся до 16 %, а в 2028 году снизятся до 12 %, чтобы в 2029 году снова подняться до 18 %. Таким образом, в 2029 году на соответствующие нужды будет потрачено уже $227 млрд. Непосредственно в обеих Америках эти расходы вырастут с $18,1 млрд в 2026 году до $40,6 млрд в 2029 году. Непосредственно на строительство фабрик данного типа в текущем году будет потрачено $47,5 млрд, что на 23 % превышает показатель прошлого года. В следующем году расходы на строительство фабрик вырастут ещё на 33 %, до $63,3 млрд, а по итогам 2028 года сумма увеличится до $68,4 млрд. В текущем году начнут работу 13 новых фабрик или производственных линий по всему миру, а в следующем к ним присоединятся ещё 23. В данном случае речь идёт о предприятиях, на которых ведётся первичная обработка кремниевых пластин типоразмера 300 мм. Предприятия по тестированию и упаковке чипов, а также использующие пластины другого типоразмера, в этой статистике не учитываются. За литографами — очередь до 2030 года: ASML не успевает за аппетитами ИИ-индустрии
14.10.2026 [10:01],
Алексей Разин
В условиях бума ИИ компания ASML не сможет удовлетворить спрос на своё оборудование ни в 2027, ни в 2028 году. Фактически, она уже сейчас начинает принимать заказы на поставку оборудования в 2029 и 2030 годах. Запланированного увеличения объёма производства на 30 % может не хватить для удовлетворения спроса. 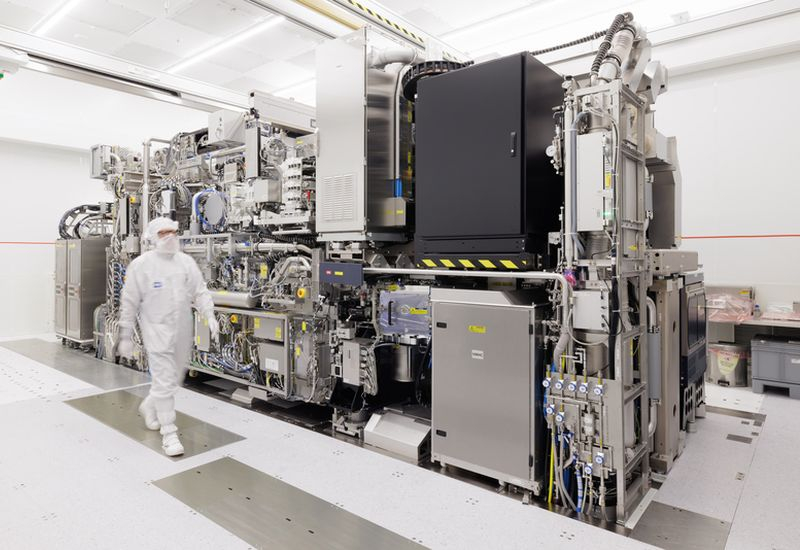
Источник изображения: ASML Нидерландский холдинг ASML — единственный в мире производитель коммерческих EUV-литографических систем, необходимых для выпуска наиболее передовых полупроводников. По состоянию его бизнеса можно легко судить о положении дел во всей полупроводниковой отрасли. Свежий квартальный отчёт ASML позволил понять, что спрос на такое оборудование явно превышает предложение, ведь некоторые клиенты уже интересуются размещением заказов на 2029 и 2030 годы. Генеральный директор Кристоф Фуке (Christophe Fouquet) пояснил: «Наши клиенты вместе с нами продолжают поднимать прогноз по спросу на оборудование в кратко- и среднесрочной перспективах, опираясь преимущественно на их взгляды относительно величины и продолжительности инвестиций, связанных с ИИ. С учётом их взглядов на спрос, некоторые клиенты выражают интерес в размещении у нас заказов на 2029 и даже 2030 годы». Заказы на 2028 год также активно формируются, как отметил глава ASML. Он также признался, что запланированные объёмы поставок оборудования ASML в 2027 и 2028 годах, по оценке компании, не позволят полностью удовлетворить ожидаемый спрос. ASML изучает возможность увеличить мощности на 2028 год сверх ранее обсуждавшегося 30-процентного расширения. В 2027 году она также изначально планировала увеличить объёмы выпуска оборудования на 30 %, как отмечалось ещё в июле. Прогноз по собственной выручке на текущий год ASML сегодня уточнила до диапазона от 44 до 45 млрд евро. Ранее он начинался с нижней планки в 43 млрд евро. В четвёртом квартале компания рассчитывает выручить от 14,2 до 15,2 млрд евро. Это несколько выше ожиданий по верхней границе консенсуса LSEG, который упоминает сумму в 14,2 млрд евро. Норма прибыли компании должна составить примерно 57 %. Выручка ASML по итогам третьего квартала в годовом сравнении выросла на 55 % до 11,66 млрд евро. Чистая прибыль при этом более чем удвоилась с 2,13 до 4,96 млрд евро, превзойдя ожидания аналитиков LSEG. При этом норма чистой прибыли, как доля от общей выручки, за это время выросла с 28,3 до 42,5 %. Общая норма прибыли выросла с 51,6 до 57,5 %. Расходы ASML на исследования и разработки увеличились незначительно, с 1,1 до 1,17 млрд евро. Количество реализованных литографических систем увеличилось с 72 до 121 штуки в годовом сравнении. Из них 17 систем относились к классу EUV-литографии. Всего с начала текущего года по конец сентября ASML выручила 29,8 млрд евро, причём более трети этой суммы пришлось на поставки оборудования, которое применяется в сфере производства микросхем памяти. По своей выручке (10,3 млрд евро) оно почти сравнялось с оборудованием, которое применяется при производстве логических компонентов (11 млрд евро). Ещё в 2022 году первая категория почти вдвое отставала от второй, но бум ИИ резко поднял спрос на микросхемы памяти. Доля китайского рынка в структуре выручки ASML останется на уровне 20 %, как и прогнозировалось ранее. SpaceXSI объединила Grok, Grok Bot, Cursor и X Premium в одну подписку — от $0 до $200 в месяц
13.10.2026 [15:55],
Владимир Мироненко
Компания SpaceXSI, до недавнего времени известная как SpaceXAI, объединила Grok, Cursor и X Premium в одну подписку с тарифами от бесплатного до $200 в месяц. «Впервые единая подписка на ИИ-сервисы охватывает весь цикл работы: от возникновения идеи и создания контента до реализации проекта и обмена результатами», — отметила компания в своём блоге. 
Источник изображения: Alexander Shatov/unsplash.com Всего предусмотрено пять тарифных планов. Бесплатный предлагает ограниченные возможности чата и запросов к агентам в Grok и Cursor, а также урезанную функциональность X. Тарифный план Plus стоимостью $8 в месяц включает ряд дополнительных функций Grok и Cursor, в том числе Grok Chat, Voice, Imagine и Build, а также доступ к API Grok. Кроме того, на платформе X пользователю будет транслироваться меньше рекламы, появится значок Premium и ряд других преимуществ. План Premium стоит $30 в месяц. Для его пользователей увеличены лимиты использования ИИ в 4 раза по сравнению с Plus, открывается доступ к Grok Bot и новейшим моделям Grok, ускоряется предоставление ответов в чате и добавляются функции Cursor, такие, как хостинг кода, проверка кода с помощью ИИ, облачные агенты и средства автоматизации. Следует отметить, что использование сторонних моделей в Cursor не входит в стоимость ежемесячной подписки и оплачивается отдельно. Что касается возможностей платформы X, то этот план обеспечивает просмотр ленты без рекламы на большинстве платформ, возможность выбора желаемого имени пользователя и приоритетное продвижение ответов. Тариф Super за $100 в месяц включает всё вышеперечисленное, а также лимиты использования, превышающие показатели Plus в 15 раз, и приоритетный доступ к моделям в часы пиковой нагрузки. Наконец, план Ultra за $200 в месяц увеличивает лимиты использования в 50 раз по сравнению с Plus. Условия подписки для команд и корпоративных клиентов отличаются; подробности можно найти на странице x.ai/pricing. Это почти казино: ИИ может столкнуться с дефицитом денег, а не чипов уже к 2030 году
13.10.2026 [07:08],
Алексей Разин
Некоторые инвесторы вваливают в сферу ИИ огромные средства, не задумываясь об отдаче, и для них это становится похожим на игры в казино. Нехватка финансовых ресурсов, по мнению руководителей Intel и Broadcom, уже ближе к концу этого десятилетия может стать серьёзным ограничением для дальнейшего роста инфраструктуры ИИ. 
Источник изображения: Broadcom Основная проблема, которую представители полупроводниковой отрасли привыкли обсуждать в условиях бума ИИ — это нехватка компонентов в целом и микросхем памяти в частности. Тем удивительнее услышать от руководителей двух крупных поставщиков чипов мнение, что новым ограничением на пути бурного развития отрасли ИИ может стать нехватка финансовых ресурсов. Генеральный директор Broadcom Хок Тан (Hock Tan) на этой неделе выступил с критикой действий некоторых инвесторов, вкладывающих миллиарды долларов в сферу ИИ. По его словам, некоторые из них плохо понимают, во что вкладывают серьёзные суммы. «Они устанавливают очень высокие ожидания только для того, чтобы обнаружить, что они почти как в казино», — признался глава компании. Тан заявил, что приведённый к году размер выручки OpenAI в $50 млрд говорит о жизнеспособности бизнес-модели этого стартапа, но даёт незначительную гарантию долгосрочной прибыльности. «Сейчас они всё ещё теряют деньги, поскольку много тратят на обучение. Честно говоря, это ни о чём не говорит на данном этапе, кроме наличия большого потенциала роста выручки благодаря представлению передовых моделей генеративного ИИ», — отметил Тан. По его словам, разработчикам ИИ-моделей сейчас нужно найти клиентов, которые способны зарабатывать на использовании этих технологий, а не полагаться на тех, которые просто сорят деньгами, экспериментируя с ИИ. Тан сравнил поведение таких неблагонадёжных клиентов с детьми, которые «идут с родителями в зал игровых автоматов, и тратят $10 за десять минут, ничему не научившись». К главе Broadcom на полях конференции DBS Asia Future Forward Conference в Сингапуре присоединился генеральный директор Intel Лип-Бу Тан (Lip-Bu Tan). Он согласился, что в долгосрочной перспективе люди хотят увидеть отдачу от капиталовложений в ИИ, и наличие финансовых ресурсов и стоимость данного капитала может стать серьёзным ограничением для развития инфраструктуры в будущем. Хок Тан предположил, что дефицит памяти начнёт ослабевать в следующем году, нехватка кремниевых пластин к 2028–2029 годам будет ощущаться не так остро, и ситуация с энергоснабжением строящихся ЦОД тоже улучшится. Дисбаланс будет сохраняться на протяжении всего 2029 года, и возможно, 2030 года. Его коллега из Intel предположил, что дефицит аппаратного обеспечения будет сохраняться на протяжении двух или трёх лет. При этом на рынке памяти рост спроса начнёт замедляться в числе первых, по его мнению. Глава Intel добавил, что отрасль в целом вряд ли столкнётся с серьёзным замедлением в ближайшие два или три года, поскольку сферы применения ИИ будут расширяться, а спрос на вычислительные мощности продолжит расти. Однако в последующие годы темпы развития отрасли ИИ будут во многом зависеть от скорости внедрения данных технологий в бизнесе и способности этих нововведений приносить экономическую выгоду, как отметил Лип-Бу Тан. Спрос на вычислительную инфраструктуру может замедлить темпы роста, если внедрение передовых ИИ-моделей разочарует участников рынка или улучшение их возможностей выйдет на плато. Компаниям придётся чаще демонстрировать видимые результаты внедрения ИИ, повышая эффективность деятельности и применяя новые бизнес-модели. Россия потратит 53,6 млрд рублей на замену спутников «Экспресс» — старые аппараты начнут выбывать в 2029 году
12.10.2026 [17:58],
Владимир Мироненко
России предстоит обновить спутниковую группировку связи: срок активной эксплуатации части аппаратов «Экспресс» истекает в 2029–2030 годах, а санкции осложняют производство им замены. На создание новых геостационарных спутников до 2029 года планируется направить из бюджета 53,6 млрд рублей. Сейчас ведётся сборка восьми аппаратов, три из которых должны начать работу в 2029 году, а ещё пять — в 2030-м. 
Источник изображения: ФГУП «Космическая связь» Один аппарат построят полностью за счёт внебюджетных средств, ещё один — по смешанной схеме (за счёт бюджетных и собственных средств ГП КС), сообщили «Коммерсанту» в Минцифры. Ввод в эксплуатацию трёх космических аппаратов намечен на 2029 год, а запуск ещё пяти состоится в 2030 году. В министерстве также отметили, что выделенных из федерального бюджета средств и финансовых возможностей ГП КС достаточно для реализации намеченных планов. В ГП КС добавили, что запуск аппаратов обеспечит «Роскосмос». Орбитальная группировка из 12 геостационарных космических аппаратов, которой управляет ГП КС, является крупнейшей в России. Она используется для теле- и радиовещания, передачи данных, доступа к широкополосному интернету и обеспечения связи на морских судах. Зона покрытия охватывает территории России, СНГ, Европы, Ближнего Востока, Африки, Азиатско-Тихоокеанского региона, обеих Америк и Австралии. В 2025 году через спутники «Экспресс» транслировалось 1,1 тыс. каналов. Из-за санкций зарубежная полезная нагрузка для спутников стала недоступна, и России необходимо полагаться на собственное производство. Создание полезной нагрузки с нуля может заметно увеличить стоимость и сроки производства спутников, отметил директор по работе с органами государственной власти «Триколора» Владимир Трунов. По оценкам экспертов, с учётом действующих ограничений на строительство одного аппарата может уйти до 6–7 лет, тогда как до 2022 года этот процесс занимал 4–5 лет. Наличие национальной спутниковой группировки отечественного производства с каналами управления на российской стороне — это вопрос суверенитета, заявил источник «Коммерсанта» на космическом рынке. «Для России критически важно располагать собственным резервным бортом, который при отказе основного сможет оперативно занять его позицию», — говорит Трунов. Он отметил, что ни один оператор не в состоянии самостоятельно покрыть расходы на создание такого резерва — десятки миллиардов рублей, которые пришлось бы единовременно изъять из оборота бизнеса. «Именно поэтому поддержка государства в финансировании такого проекта остро необходима», — подчеркнул эксперт. Он добавил, что помимо 12–14 млрд руб., необходимых на создание спутника, примерно столько же потребуется на его запуск и страхование. Кроме того, на геостационарной орбите ограничено количество доступных позиций и частот, поэтому задержка с выведением аппарата грозит потерей прав на орбитально-частотный ресурс, сообщил директор проектов «АТК Консалтинга» Георгий Королев. Стоимость современных серверов с поставкой в Россию удвоилась за год
10.10.2026 [15:22],
Владимир Мироненко
С октября 2025 года средняя цена сервера в России выросла в два раза, сообщил на мероприятии Selectel «ТехноДень» генеральный директор АО «Селектел» Олег Любимов. Он назвал две главные причины такого скачка стоимости — рост цен на оперативную память и ужесточение экспортного контроля Nvidia, из-за чего доставка чипов компании в Россию обходится гораздо дороже. 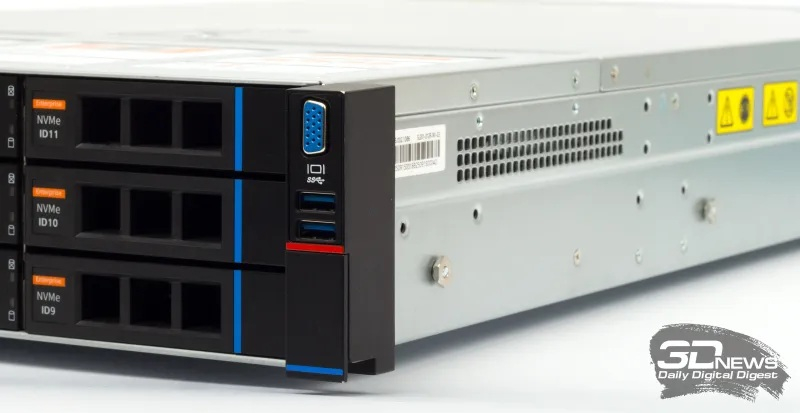 При этом цены для клиентов облачных провайдеров выросли в среднем за год на 10-15 %, поскольку удорожание закупки перекладывается на них постепенно, пишет Comnews. «В итоге это всё ляжет на клиентов, но на данный момент арендовать облачные сервисы выгоднее, чем покупать и разворачивать собственные мощности. Для нас это означает ухудшение метрик возврата капитала и инвестиций, но со временем, вместе с повышением цен, эта ситуация поменяется», — сказал Любимов. Президент Ассоциации участников отрасли ЦОД Игорь Дорофеев отметил, что рост тарифов сдерживается конкуренцией и платежеспособным спросом, добавив, что влияние закупок нового оборудования пока не существенно, поскольку услуги оказываются на существующем оборудовании, которое было приобретено раньше. Как и Любимов, директор центра по работе с клиентами АО «ЦХД» (РТК-ЦОД) Алексей Шувалов утверждает, что сильнее всего на рост стоимости серверов повлияли удорожание оперативной памяти и SSD-дисков в связи с их дефицитом на фоне развития ИИ-технологий, и контроль со стороны вендоров за поставками серверов в Россию. «Стоимость наших услуг формируется на основании закупочных цен, поэтому мы вынуждены перекладывать эти затраты на клиентов. При этом ценообразование у нас ориентировано на рынок, поэтому мы стараемся удерживать баланс», — добавил он. По словам руководителя направления продуктов и архитектурных решений ООО «Связь ВСД» (Linx Cloud) Алексея Корулина, основной ценовой удар, помимо оперативной памяти, пришёлся на твердотельные накопители, цена которых увеличилась в 10 раз. Вслед за этим выросли цены на серверное оборудование и системы хранения данных. Чем больше подорожавших компонентов в узле, тем он дороже. «Например, хост с 1536 Гбайт оперативной памяти на борту показал 4-5-кратный рост за год. Позитивно сказался на стоимости оборудования укрепившийся рубль по отношению к доллару в II квартале года. И те, кто успел поймать момент взаиморасчётов, смогли сильно сэкономить. Цены на облачные сервисы неизбежно будут расти, ориентировочно на 10-15 %, но мы стараемся удерживать их на прежнем уровне за счет заблаговременных закупок, а также непрерывной оптимизации и актуализации экономической модели», — рассказал Корулин. Операционный директор «Рег.Облака» (входит в ООО «Рег.Ру») Сергея Белов считает, что говорить о единой средней динамике для всего рынка не вполне корректно: цена сильно зависит от конфигурации и набора компонентов. Отдельные категории дорожают значительно быстрее других, стоимость некоторых SSD-накопителей, к примеру, у поставщиков за последний год выросла в пять-шесть раз, а GPU в среднем примерно вдвое. Усложнение логистики и увеличение сроков поставок тоже влияют на себестоимость инфраструктурных проектов и создает объективные предпосылки для пересмотра тарифов. «При этом спрос в облачном сегменте неоднороден: малый и средний бизнес чувствительнее к цене, чем крупные заказчики. Для МСП даже небольшое удорожание инфраструктуры может стать поводом отложить проект или пересмотреть расходы. Для нас, как для массового провайдера МСП, важно дольше сдерживать тарифы и не переносить рост стоимости оборудования в цену услуг автоматически. “Рег.Облако” старается удерживать текущие цены до последнего — за счет внутренних резервов, подбора конфигураций и управления закупками», — сообщил он. Приведённая годовая выручка OpenAI оказалась на $20 млрд меньше, чем рассчитывали инвесторы
09.10.2026 [06:58],
Алексей Разин
В конце сентября некоторые источники оценивали приведённую годовую выручку OpenAI в $70 млрд, но официальная презентация стартапа теперь раскрыла гораздо более низкую величину — $50 млрд. Тем не менее, эта сумма всё равно выросла почти на 70 % по сравнению с июлем. 
Источник изображения: OpenAI Напомним, что в конце прошлого месяца некоторые издания оценивали приведённое значение годовой выручки OpenAI в $70 млрд, а величину по состоянию на конец июля оценивали в $40 млрд. Сейчас Financial Times называет данные суммы ошибочными, опираясь на более свежую информацию, которую для своих инвесторов подготовила сама OpenAI. Приведённая величина годовой выручки рассчитывается умножением суммы месячной выручки на 12. Таким образом, она изменяется по итогам каждого месяца, если выручка компании в моменте растёт или снижается. По словам источника, расхождения в оценках возникли из-за разницы в подходах, используемых Anthropic и OpenAI для расчёта приведённой годовой выручки. Первая учитывает в соответствующей формуле выручку, получаемую от реализации своих услуг через облачных партнёров типа Amazon (AWS) и Google Cloud. Компания OpenAI эти источники при расчёте своей годовой приведённой выручки не учитывает. Инвесторы, которые ссылались на более высокие значения в случае с OpenAI, просто попытались привести прогнозируемые обеими компаниями суммы к «общему знаменателю». Только сейчас, по данным Financial Times, появились данные за сентябрь, подготовленные самой OpenAI. Они уже не учитывают «облачную составляющую», а потому результирующая приведённая годовая выручка стартапа по состоянию на конец сентября не превышает $50 млрд. Кроме того, прошлому завышению оценок способствовало заявление OpenAI об увеличении выручки более чем на 70 % по сравнению с июлем. В действительности, как поясняет источник, актуальная редакция презентации OpenAI для инвесторов указывает, что в июле стартап располагал приведённой годовой выручкой, близкой к $30 млрд, а не упоминаемым ранее $40 млрд. Очевидно, что выручка компании с июля по конец сентября выросла с $30 до $50 млрд, но её абсолютная величина оказалась ниже упоминавшегося ранее уровня. Формально же сентябрьская выручка OpenAI действительно выросла почти на 70 % относительно июля, просто для расчёта была взята более низкая база. OpenAI остаётся частной компанией, а потому не должна регулярно публиковать финансовую отчётность, и соответствующие данные просачиваются в прессу только по итогам общения её представителей с инвесторами или публикации презентаций для них же. Агентство Bloomberg добавило, что к концу текущего года OpenAI рассчитывает выйти на величину приведённой годовой выручки в $70 млрд. OpenAI остаётся убыточной, и до 2030 года собирается потратить на реализацию своих проектов больше, чем успеет заработать — разница составит почти $280 млрд. Годовая выручка компании к концу десятилетия должна увеличиться до $350 млрд, по её собственным оценкам. Заявку на IPO она подала ещё в июне, но недавно сообщила, что не собирается торопиться с выходом на биржу, поскольку рассчитывает преодолеть период адаптации к новым требованиям в сфере безопасности систем ИИ ещё в статусе частной компании, поскольку это будет проще сделать. Квартальная прибыль TSMC взлетела на 51 %, подтвердив несгибаемость бума ИИ
08.10.2026 [12:16],
Алексей Разин
TSMC завершила сентябрь ростом выручки на 54,6 %, а третий квартал в целом принёс ей $46,7 млрд — на 51 % больше, чем аналогичный период прошлого года. Подобная динамика опровергает опасения скептиков по поводу скорого истощения бума систем искусственного интеллекта. 
Источник изображения: TSMC На этой неделе тайваньская TSMC опубликовала данные по выручке за сентябрь, что в совокупности со статистикой двух предыдущих месяцев позволило подвести предварительные итоги всего третьего квартала. Для этой компании период завершился ростом выручки на 51 % до $46,7 млрд, что несколько выше ожиданий аналитиков. Всё это позволяет в некоторой степени успокоить тех инвесторов, которые ожидают снижения темпов роста полупроводниковой отрасли на волне бума систем искусственного интеллекта. TSMC является крупнейшим контрактным производителем полупроводниковых компонентов, Nvidia и другие компании заказывают ей свои передовые чипы для инфраструктуры ИИ, поэтому по финансовой отчётности TSMC можно судить об общем положении дел в данной сфере. Сентябрьская выручка компании в отдельности увеличилась на 54,6 % в годовом сравнении до $16 млрд. Риторика других представителей полупроводниковой отрасли тоже придаёт инвесторам оптимизма. Глава AMD Лиза Су (Lisa Su) недавно заявила о намерениях существенно увеличить объёмы поставок чипов в следующем году. Компания Samsung Electronics ранее отчиталась о росте операционной прибыли почти в 9 раз до рекордных $80 млрд. То есть, не только отчётность TSMC свидетельствует о сохранении высокого спроса на полупроводниковые компоненты. Июльский прогноз TSMC гласил, что в третьем квартале она рассчитывала выручить от $44,6 до $45,8 млрд. Полный отчёт TSMC за третий квартал будет опубликован на следующей неделе. Североамериканский рынок остаётся для TSMC крупнейшим с точки зрения структуры выручки, формируя более 75 % поступлений от реализации чипов, но основная часть предприятий компании сосредоточена на Тайване. Под влиянием американских властей TSMC решилась потратить до $265 млрд на строительство десяти заводов по обработке кремниевых пластин в Аризоне, двух предприятий по тестированию и упаковке чипов, а также исследовательского центра. Недавно появилась информация об интересе TSMC к развитию производственного кластера в Техасе, но Илон Маск (Elon Musk) после дал понять, что даже если этот тайваньский производитель и примет участие в проекте Terafab, который SpaceX реализует с участием Intel, всё ограничится арендой производственных мощностей у двух указанных компаний. Память продолжает кормить Samsung — прибыль взлетела почти в 9 раз до рекордных $80 млрд
08.10.2026 [10:23],
Алексей Разин
Крупнейший производитель памяти на этой неделе подвёл предварительные итоги третьего квартала. Операционная прибыль Samsung Electronics в годовом сравнении выросла в 8,8 раза до рекордных $80,2 млрд. Выручка увеличилась на 126,6 % до $145,7 млрд, по предварительным оценкам.  Во-первых, операционная прибыль компании по итогам прошлого квартала впервые преодолела планку в 100 трлн вон. Во-вторых, подобного уровня по показателям операционной прибыли в квартальном измерении до этого не достигала ни одна компания технологического сектора. Собственный прогноз Samsung по величине операционной прибыли оказался слегка выше консенсуса LSEG. Точные итоги третьего квартала Samsung Electronics подведёт в конце этого месяца. Последовательно операционная прибыль компании выросла на 20 %, тогда как выручка увеличилась на 13,7 % по сравнению со вторым кварталом текущего года. Рекордных показателей по операционной прибыли компания достигает уже четвёртый квартал подряд. Как предполагается, локомотивом прибыли и выручки выступило подразделение Samsung по выпуску микросхем памяти. В натуральном выражении Samsung остаётся крупнейшим поставщиком чипов памяти, но в сегменте HBM по-прежнему уступает конкурирующей SK hynix. Эксперты Douglas Research Advisory предполагают, что у Samsung объёмы поставок HBM в прошлом квартале последовательно выросли почти на 50 %. Аналитики TrendForce прогнозируют, что в четвёртом квартале контрактные цены на DRAM вырастут на величину от 10 до 15 % по сравнению с третьим. Если учесть, что во втором квартале они выросли почти на 60 %, то в ближайшие месяцы можно будет говорить о снижении темпов роста цен на память, если прогнозы оправдаются. Это может сказаться на темпах роста выручки производителей памяти, поскольку объёмы поставок продукции они наращивают не столь активно, как отпускные цены. Курс акций Samsung после публикации квартального отчёта снизился на 0,7 %, поскольку инвесторы насторожились по поводу дальнейших перспектив динамики финансовых показателей компании. Помимо прочего, рост цен на память вредит собственному бизнесу Samsung по производству электронных устройств, и это сказывается на доходности профильного подразделения. При этом аналитики Counterpoint Research оптимистично смотрят на дальнейшие перспективы бизнеса Samsung по производству памяти. По их прогнозам, цены на DRAM в третьем квартале должны были вырасти на 10–20 % в последовательном сравнении, хотя ранее эксперты рассчитывали на 5–10 %. По их мнению, покупатели запасаются памятью впрок, опасаясь дальнейшего повышения цен и усиления дефицита, тем самым ещё сильнее разгоняя цены. Выиграть от роста прибыли Samsung могут и рядовые сотрудники компании, занятые в производстве памяти. По условиям существующих договорённостей с профсоюзами, годовые премии сотрудников этого подразделения могут достичь $560 000 на человека, если операционная прибыль компании по итогам текущего года выйдет на уровень $276 млрд. По итогам трёх прошедших кварталов она уже приблизилась к $190 млрд, поэтому шансы на достижение целевого показателя для осуществления премиальных выплат в указанном размере сохраняются. За месяц с запуска цифрового рубля россияне открыли 220 000 кошельков — почти вчетверо больше ожиданий
06.10.2026 [18:04],
Павел Котов
С момента запуска цифрового рубля, который ввели в обращение 1 сентября 2026 года, россияне открыли на платформе 220 тыс. кошельков, и это значительно превзошло ожидания, сообщили в Банке России. Инициативе не помешали скептицизм в обществе и противодействие со стороны некоторых банков. 
Источник изображения: cbr.ru «Надо сказать, что наши прогнозы по открытию счетов до конца этого года были очень аккуратны. Мы думали, что примерно около 60 тыс. счетов будет. Ориентировались на показатели, похожие на транзакции по системе быстрых платежей. <..> И за первый месяц у нас больше 220 тыс. счетов», — цитирует ТАСС заместителя председателя ЦБ РФ Зульфию Кахруманову. Помимо России, цифровая форма валюты уже введена в обращение в Китае и Индии — других странах, которые входят в БРИКС; официальные лица уже обсуждают планы по интеграции национальных цифровых валют в новую платёжную систему объединения стран. Второй по величине в России банк ВТБ заявил, что счета в цифровых рублях готовы открыть более 1500 корпоративных клиентов. В отличие от криптовалют или выпускаемых коммерческими банками цифровых денег, национальная цифровая валюта напрямую связана с Центробанком. Сторонники инициативы указывают, что цифровой рубль может затруднить уклонение от уплаты налогов, обеспечить целевое расходование социальных пособий и повысить прозрачность госзакупок. Кроме того, цифровой рубль может стать средством для внешней торговли в условиях западных санкций. Минфин и Банк России заявили, что начали выплачивать зарплату некоторым работникам в цифровых рублях на добровольной основе; хотя опросы общественного мнения показывают, что большинство россиян по-прежнему против того, чтобы получать деньги в этой форме. Глава Anthropic в прошлом году получил $18 млн — почти в 26 раз больше, чем Альтман
06.10.2026 [17:24],
Алексей Разин
Глава Anthropic и его сестра в прошлом году получили по $18 млн и $16,4 млн вознаграждения за свой труд в компании, гласит документация Anthropic для инвесторов, которая готовится на фоне приближающегося IPO. Это не такие больше деньги по меркам компании, которая претендует на достижение отметки в $2 трлн капитализации только на этапе выхода на биржу. 
Источник изображения: Anthropic Стартап Anthropic продолжает публиковать информацию о своих финансовых показателях в рамках подготовки к осеннему IPO, и среди прочих данных присутствует сводка по доходам руководителей. Генеральный директор Дарио Амодеи (Dario Amodei) за прошлый год заработал $18 млн — не так уж много на фоне компенсационных пакетов руководителей других компаний американского технологического сектора. В частности, если главы Alphabet и Amazon в прошлом году получили в качестве базовых выплат меньше главы Anthropic, то руководство Oracle и Nvidia его в этом плане обошло. Основную часть доходов Амодеи и его сестры Даниэлы, которая занимает пост президента Anthropic, формируют акции стартапа. Базовая годовая зарплата обоих представителей этого семейства в июле этого года была удвоена до $1,4 млн. Сестра не смогла обойти Дарио, получив по итогам 2025 года в общей сложности $16,4 млн. В будущем они готовы, как и все остальные сооснователи Anthropic, направлять до 80 % своих личных акций компании на нужды благотворительности. Совет директоров Anthropic в этом году утвердил изменения в программу компенсации обоих руководителей с фамилией Дарио. При выполнении определённых условий они смогут получить привилегированные акции, причём ряд условий привязан к их сохранению в составе руководства, а другие связаны с выходом компании на биржу. Для сравнения, финансовый директор Кришна Рао (Krishna Rao) в прошлом году заработал $720 250. Он имеет право купить 1,4 млн акций по условиям своего найма в 2024 году, и в прошлом году приобрёл некоторое количество акций на сумму $385 285 по заранее оговорённой цене. Генеральный директор OpenAI Сэм Альтман (Sam Altman) довольствуется довольно скромной базовой зарплатой в размере $76 001 в год, и при этом не получает вознаграждение в форме акций, чтобы исключить конфликт интересов, но благодаря своим инвестициям в другие проекты получает неплохой доход в целом. По состоянию на август прошлого года его личное благосостояние оценивалось в $1,9 млрд. При этом он продолжает инвестировать в другие стартапы, которые даже не находятся в орбите интересов самой OpenAI, поэтому сумма общего благосостояния постоянно меняется. К началу 2024 года Альтман владел активами на общую сумму $2,8 млрд. Его венчурные фонды успели инвестировать более чем в 400 компаний по состоянию на 2025 год. Доходы руководителей прочих публичных компаний американского технологического сектора по итогам прошлого года сильно разнились. Лидером оказался второй генеральный директор корпорации Oracle Клейтон Магуирк (Clayton Magouyrk), который заработал $627,5 млн. Илон Маск, который до выхода SpaceX на IPO получил за свой труд на посту генерального директора компании только $54 080 за весь 2025 год, расположился на другом конце диапазона. Это, однако, не помешало ему уже после выхода SpaceX на биржу дважды побывать в статусе первого долларового триллионера. Кроме того, ему обещаны щедрые пакеты акций SpaceX и Tesla в будущем, если капитализация обеих компаний достигнет определённых отметок, а численность колонии на Марсе с участием SpaceX удастся довести до 1 млн человек. Многие руководители американских техногигантов тоже получают основную часть дохода в форме акций и средств от их реализации по рыночной цене, а их базовые зарплаты остаются достаточно скромными. Например, генеральный директор Alphabet (Google) Сундар Пичаи (Sundar Pichai), по итогам 2025 года получил $10,9 млн базовых выплат, причём $8,8 млн из них ушли на обеспечение его личной безопасности. В общей же сложности компенсационный пакет главы Alphabet за прошлый год достиг $213,9 млн. Глава Amazon Энди Джесси (Andy Jassy) в прошлом году получил $2,1 млн базовых выплат, причём основная их часть была компенсацией за перелёты и охрану, но в общей сложности его доход на должности генерального директора компании по итогам периода составил $13,2 млн. Основатель Nvidia Дженсен Хуанг (Jensen Huang) располагает личным благосостоянием более $200 млрд, что позволяет ему считаться седьмым в списке богатейших людей мира по версии Forbes. Представители Anthropic, как отмечает Reuters, на вопрос об актуальности обязательств руководства по направлению до 80 % своих активов компании на нужды благотворительности, ответили ссылкой на эссе Дарио Амодеи, в котором тот рассуждал о наличии у богатых людей обязательств перед обществом по финансированию решения проблем, порождаемых развитием ИИ. Он жаловался на то, что многие обеспеченные личности в технологической сфере заняли весьма циничную и нигилистическую позицию, называя благотворительность питательной средой для мошенничества и бесполезной затеей. Подскочившие на 8 % акции SpaceX снова превратили Илона Маска в долларового триллионера
06.10.2026 [08:31],
Алексей Разин
Успешное IPO компании SpaceX в июне этого года на какое-то время превратило Илона Маска (Elon Musk) в первого в истории долларового триллионера, но этого статуса он лишился ещё до конца месяца. Новый подъём котировок акций SpaceX вернул основателю компании данный статус на текущей неделе. 
Источник изображения: X, Elon Musk Вчера акции SpaceX подорожали почти на 8 % до $171 после того, как аналитики Morgan Stanley подняли прогноз по их курсовой стоимости до $300, указывая на перспективы развития как аэрокосмического бизнеса компании, так и связанного с ИИ. К слову, эксперты считают, что на текущем уровне только $32 в структуре стоимости каждой акции SpaceX относятся к ИИ, остальное определяется аэрокосмическим и телекоммуникационным бизнесом. На текущий момент личное благосостояние Илона Маска достигает $1,03 трлн, хотя оно в значительной степени определяется капитализацией другой возглавляемой им компании — Tesla. Предстоящий тестовый полёт Starship, если завершится успешным захватом многоразовой ракеты-носителя после возвращения на Землю, позволит дополнительно поднять капитализацию SpaceX и обозначит новый этап в развитии бизнеса компании. Данное событие, по мнению аналитиков Morgan Stanley, окажет сильнейшее положительное влияние на курс акций компании со времён её выхода на биржу в июне. До сих пор тестовые полёты Starship завершались приводнением в океане, но не могли на практике доказать работоспособность идеи с многоразовым применением. На прошлой неделе Пентагон также поручил Илону Маску войти в число руководителей инициативы Project Meridian, которая должна заранее определять, какие виды вооружений и технологий потребуются США для будущих военных конфликтов. Непосредственно SpaceX на своих оборонных контрактах к настоящему времени смогла выручить более $12,7 млрд, по некоторым оценкам. В выходные Илон Маск также объявил о намерениях переименовать SpaceXAI в SpaceXSI, следуя распоряжению Дональда Трампа (Donald Trump) о необходимости замены термина «искусственный интеллект» (AI) на «сверхинтеллект» (SI) во всей официальной документации и изречениях американских чиновников. Хотя на частные и публичные компании данное требование не распространяется, близость Илона Маска к нынешней американской администрации подтолкнула его сделать соответствующее заявление о «смене вывески» своего ИИ-стартапа. Foxconn продолжает грести деньги на ИИ-буме — квартальная выручка взлетела на 47 % и побила прогнозы
05.10.2026 [12:40],
Алексей Разин
Когда-то основную часть доходов Foxconn обеспечивали услуги по контрактному производству электронных устройств Apple, но в последние годы на первый план вышло производство серверного оборудования для инфраструктуры ИИ. В третьем квартале этот вид деятельности позволил Foxconn увеличить выручку на 47 % и превзойти ожидания аналитиков. 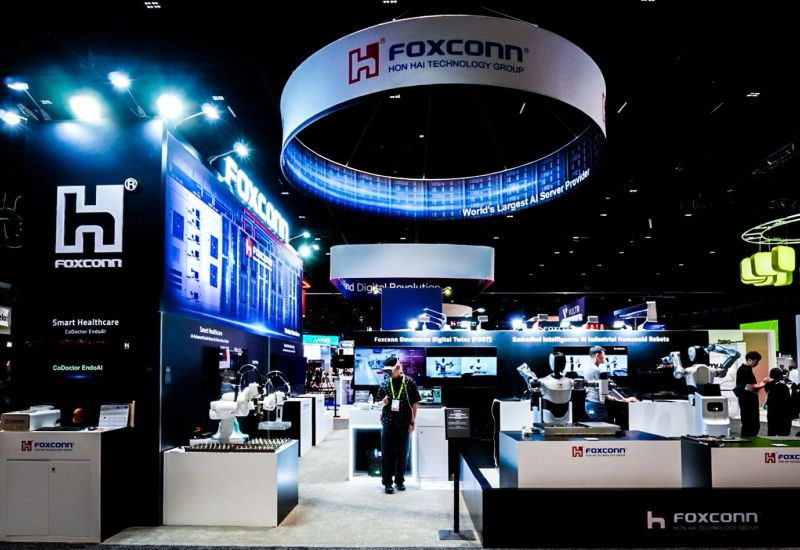
Источник изображения: Foxconn Предыдущие три месяца принесли Foxconn примерно $95,4 млрд в пересчёте по действующему курсу, это заметно выше тех $89 млрд, на которые рассчитывали опрошенные LSEG эксперты. Кроме того, данный результат на 47 % выше выручки, полученной Foxconn в аналогичном периоде прошлого года. Подобная динамика говорит о сохранении высокого спроса на серверное оборудование, используемое в вычислительной инфраструктуре ИИ. Впрочем, благодарить только лишь ИИ за прирост выручки на 47 % компания не может, поскольку и направление «умной» потребительской электроники показало заметный рост выручки. По всей видимости, это сезонный всплеск, вызванный необходимостью заблаговременно изготовить требующееся Apple количество iPhone нового поколения. В сентябре в отдельности выручка Foxconn выросла на 38 %, достигнув рекордной величины $37 млрд. По прогнозам руководства компании, в четвёртом квартале направление ИИ продолжит обеспечивать рост выручки. Если к этому добавить сезонный рост выручки в сегменте потребительской электроники, в совокупности обе тенденции обеспечат достижение выручкой компании за четвёртый квартал прогнозируемых аналитиками величин, по мнению руководства Foxconn. Опять же, на покупательскую активность в этой сфере продолжают негативно влиять геополитические проблемы и макроэкономические трудности. Полный отчёт по итогам третьего квартала Foxconn опубликует 12 ноября текущего года. Курс акций компании с начала года вырос всего на 10 %, хотя тайваньский фондовый рынок в целом подрос на 72 %. |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.



 MWC 2018
 2018
 Computex

 IFA 2018







